
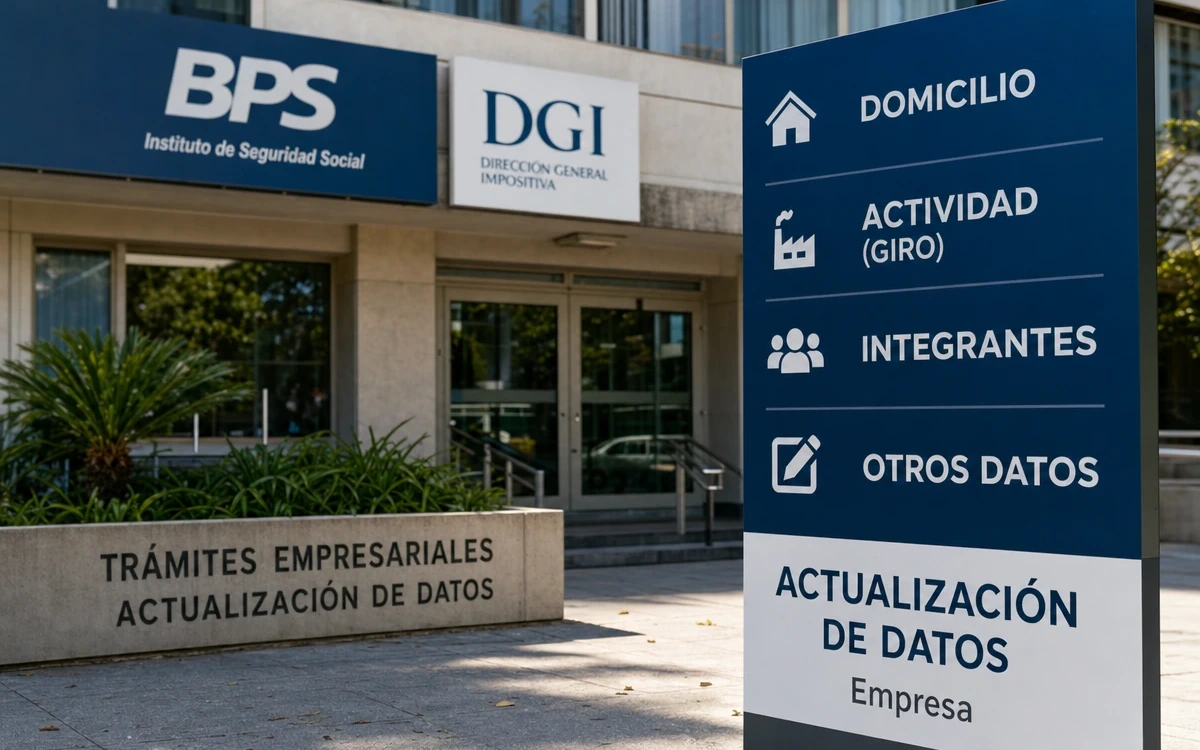
Para modificar el domicilio, el giro u otros datos registrales de una empresa en Uruguay, el trámite corresponde en principio al sistema de BPS y DGI, mediante el Registro Único Tributario (RUT). El formulario base para los casos comprendidos es el 0351, pero el canal, los anexos y los documentos dependen de la forma jurídica, la aportación y el dato que se modifica.
Actualizar el RUT no sustituye una habilitación comercial, un permiso ni un tributo que pueda exigir la intendencia del departamento donde funciona el local. Esas exigencias se revisan por separado según el departamento y la actividad.
Antes de iniciar: identifique qué dato cambió y desde qué fecha tiene vigencia. No existe una lista única de documentos para todas las empresas: una unipersonal, una SRL, una SA, una SAS, una cooperativa o una empresa rural pueden tener requisitos diferentes.
Qué datos se pueden modificar
BPS incluye entre las modificaciones registrales de empresa el giro o actividad, el domicilio fiscal, el domicilio constituido, los locales, los integrantes o administradores, la denominación y la naturaleza jurídica. Algunos cambios se informan de forma conjunta ante BPS y DGI, mientras que otros tienen circuitos específicos.
| Si cambia | Qué revisar |
|---|---|
| Domicilio fiscal | El lugar donde se desarrolla efectivamente la actividad, el respaldo del nuevo domicilio y el canal aplicable. |
| Domicilio constituido | El domicilio declarado para fines tributarios y notificaciones administrativas. Puede coincidir con el fiscal o ser distinto. |
| Giro o actividad | Si se agrega, sustituye o da de baja una actividad y si cambian obligaciones tributarias o de aportación. |
| Local, sucursal o depósito | Si corresponde declarar un anexo de locales y si existen exigencias de la intendencia para ese establecimiento. |
| Integrantes, denominación o naturaleza jurídica | La ficha específica para la forma jurídica y el acto concreto. No se trata como un simple cambio de domicilio. |
Cómo actualizar los datos
- Defina el cambio y su fecha efectiva. Determine si se modifica el domicilio fiscal, el constituido, el giro, un local, integrantes, administración, denominación o naturaleza jurídica. La fecha de vigencia debe declararse.
- Clasifique a la empresa. Confirme su forma jurídica y aportación: unipersonal, sociedad de hecho, SRL, SA, SAS u otra entidad; industria y comercio, servicios personales, rural, construcción o exclusivo BPS.
- Prepare el formulario y los anexos. El formulario 0351 es la base para los sujetos comprendidos en ese régimen. Según el caso, pueden corresponder los formularios 0352, 0353, 0354, 0356 o R-500.
- Reúna el respaldo específico. Un cambio de domicilio fiscal puede requerir certificación notarial; un cambio rural puede requerir antecedentes de padrones y explotación; una transformación societaria exige documentación societaria y registral propia.
- Use el canal correspondiente. Industria y comercio y servicios personales tienen un circuito electrónico conjunto BPS-DGI en los supuestos previstos. Rural y construcción tienen circuitos específicos en BPS. Los contribuyentes exclusivos BPS tienen su propio trámite.
- Guarde la constancia y controle las comunicaciones. En las modificaciones de domicilio, la constancia de confirmación de datos del RUT es el formulario 6361. Si DGI requiere una instancia adicional, lo comunica al correo declarado.
Formulario 0351 y anexos
En el 0351 se informa el RUT, el acto de modificación para cada organismo y la fecha de vigencia. Se completan los campos que cambian; los datos no modificados se consideran confirmados.
Es posible comunicar varios cambios en un mismo acto si tienen la misma fecha de vigencia. Si las fechas son distintas, debe revisarse cómo declarar cada modificación.
Anexos frecuentes: el 0352 se utiliza para personas físicas vinculadas, el 0353 para personas jurídicas vinculadas y el 0354 para locales. No deben agregarse por rutina: dependen del dato que efectivamente se modifica.
Domicilio fiscal, domicilio constituido y local
El domicilio fiscal es el lugar donde la empresa desarrolla efectivamente su actividad. El domicilio constituido es el que se declara para fines tributarios y notificaciones administrativas. Pueden ser el mismo, pero no son necesariamente el mismo dato.
Si la empresa trabaja además en sucursales, depósitos u otros establecimientos, puede ser necesario declarar los locales correspondientes. Esto es independiente de que el domicilio fiscal y el constituido coincidan.
Documentos para domicilio fiscal
Para modificar el domicilio fiscal, la ficha aplicable informa el formulario 0351 y una certificación notarial con la firma del declarante, su identificación, domicilio particular, representación cuando corresponda y el nuevo domicilio fiscal.
Solo para titulares de unipersonales y socios de sociedades de hecho se admiten determinadas alternativas, como factura o contrato de UTE, OSE o Antel a nombre admisible y emitido dentro de los 60 días anteriores, junto con la documentación requerida. También puede admitirse la constancia digital de domicilio de AGESIC. Los monotributistas tienen alternativas adicionales previstas por BPS.
Una factura de servicio no es un sustituto general de la certificación notarial para todas las sociedades. Confirme que la forma jurídica está comprendida y que el comprobante consigna exactamente el domicilio declarado.
Cambio, alta o baja de una actividad
Cambiar el giro puede significar agregar una actividad, sustituir una anterior o dar de baja una que dejó de realizarse. Se puede declarar más de una actividad.
- Para agregar una actividad, se declara el alta de la nueva.
- Para sustituir una actividad, se declara la baja de la anterior y el alta de la nueva.
- Para dejar de realizar una actividad, se declara su baja.
- Debe revisarse si el nuevo giro modifica obligaciones tributarias o de aportación.
Para industria y comercio, la modificación de giro se realiza mediante el servicio de modificación registral conjunta BPS-DGI. Rural y construcción tienen circuitos propios. En la actividad rural, si el nuevo giro no cambia los padrones explotados, BPS indica que no corresponde presentar el R-500 ni la certificación notarial asociada a ese supuesto.
Plazo para informar el cambio
Es el plazo informado para comunicar el cambio de domicilio fiscal, domicilio constituido o giro, contado desde la fecha efectiva del cambio.
La transformación de naturaleza jurídica tiene un plazo propio: hasta 30 días corridos desde la publicación en el Diario Oficial o la inscripción en la Dirección General de Registros, según corresponda.
Una presentación fuera de plazo puede generar sanciones. Cuando la ficha lo exige, debe regularizarse la multa de DGI y adjuntarse el comprobante de pago. No se informa aquí un importe porque no se verificó un valor vigente.
No hay un plazo oficial general de resolución aplicable a todos los tipos de modificación. El plazo de 30 días es para comunicar el cambio; no es una promesa de aprobación ni de finalización del trámite.
Costes y timbre profesional
El coste no es uniforme para todos los cambios. Además del eventual timbre profesional, pueden existir certificaciones notariales, publicaciones, inscripciones registrales u honorarios profesionales. Esos gastos no son una tasa estatal única.
| Modificación | Dato confirmado |
|---|---|
| Domicilio constituido | Timbre profesional; confirmar el importe vigente antes de presentar. |
| Giro o actividad | Genera un timbre profesional. El importe vigente debe confirmarse; en línea, BPS indica que se incorpora a la próxima factura de obligaciones. |
| Denominación de SRL y SA, determinados cambios de integrantes y transformación jurídica | Las fichas relevadas también prevén un timbre profesional. El importe vigente debe confirmarse; el alcance documental depende de la entidad y del acto. |
| Domicilio fiscal y otros casos | Puede corresponder timbre, pero el importe debe confirmarse en la ficha vigente antes de presentar o presupuestar. |
El importe del timbre debe verificarse antes de presentar, especialmente para trámites posteriores al 31/12/2026. No incluye honorarios, certificaciones, publicaciones, inscripciones ni eventuales multas.
Casos que requieren revisión específica
Rural y construcción
No siguen necesariamente el mismo canal que industria y comercio. Rural puede requerir R-500, anexo y documentación sobre padrones y explotación.
Monotributo y monotributo social MIDES
Existen particularidades de documentación. Para monotributo social MIDES se utiliza el formulario 0356 en sus modificaciones.
Integrantes, administradores o entidades vinculadas
Además del 0351 pueden corresponder anexos de personas físicas, personas jurídicas o locales. Identifique el vínculo que cambia.
Denominación o transformación
Una modificación de denominación, una transformación de naturaleza jurídica, una cesión de cuotas y un cambio de autoridades no son equivalentes. Revise la ficha de la forma jurídica concreta.
BPS y DGI no reemplazan a la intendencia
La actualización nacional ante BPS y DGI no actualiza por sí sola la habilitación comercial de un local ni otros permisos, registros o tributos departamentales. Si hay un local físico o una actividad regulada, consulte a la intendencia del departamento donde se ubica.
No existe un procedimiento único nacional de habilitación: depende del departamento y de la actividad concreta. Cambiar el giro en el RUT tampoco habilita automáticamente a desarrollar una actividad que requiera autorización departamental o sectorial.
Puede identificar el gobierno competente en el listado oficial de gobiernos departamentales.
Preguntas frecuentes
¿Dónde se modifica el domicilio fiscal de una empresa: en BPS, DGI o ambos?
En principio, es una modificación del RUT que involucra BPS y DGI. El canal depende de la aportación: industria y comercio y servicios personales utilizan el circuito conjunto en los supuestos previstos; rural y construcción tienen vías específicas de BPS.
¿Cuál es la diferencia entre domicilio fiscal y domicilio constituido?
El fiscal es el lugar donde la empresa desarrolla efectivamente su actividad. El constituido es el declarado para fines tributarios y notificaciones administrativas. Pueden coincidir, pero no son necesariamente el mismo dato.
¿Qué formulario se usa para actualizar los datos del RUT?
El formulario base para los sujetos comprendidos es el 0351. Según el cambio, pueden corresponder anexos como 0352, 0353 o 0354, además de formularios específicos para situaciones rurales o monotributo social MIDES.
¿Puedo cambiar el domicilio fiscal con una factura de UTE, OSE o Antel?
Solo en los supuestos expresamente admitidos para titulares de unipersonales y socios de sociedades de hecho, y cumpliendo las condiciones de antigüedad, titularidad y coincidencia de domicilio. No es una alternativa general para todas las sociedades.
¿Cambiar la actividad en BPS y DGI reemplaza la habilitación de la intendencia?
No. La actualización del RUT es un registro nacional. Las habilitaciones, permisos y tributos vinculados al local dependen de la intendencia y de la actividad concreta.
Fuentes oficiales y vigencia
Información revisada el 13 de septiembre de 2026. Los formularios, canales, importes y requisitos pueden cambiar; confirme la ficha aplicable antes de presentar.