
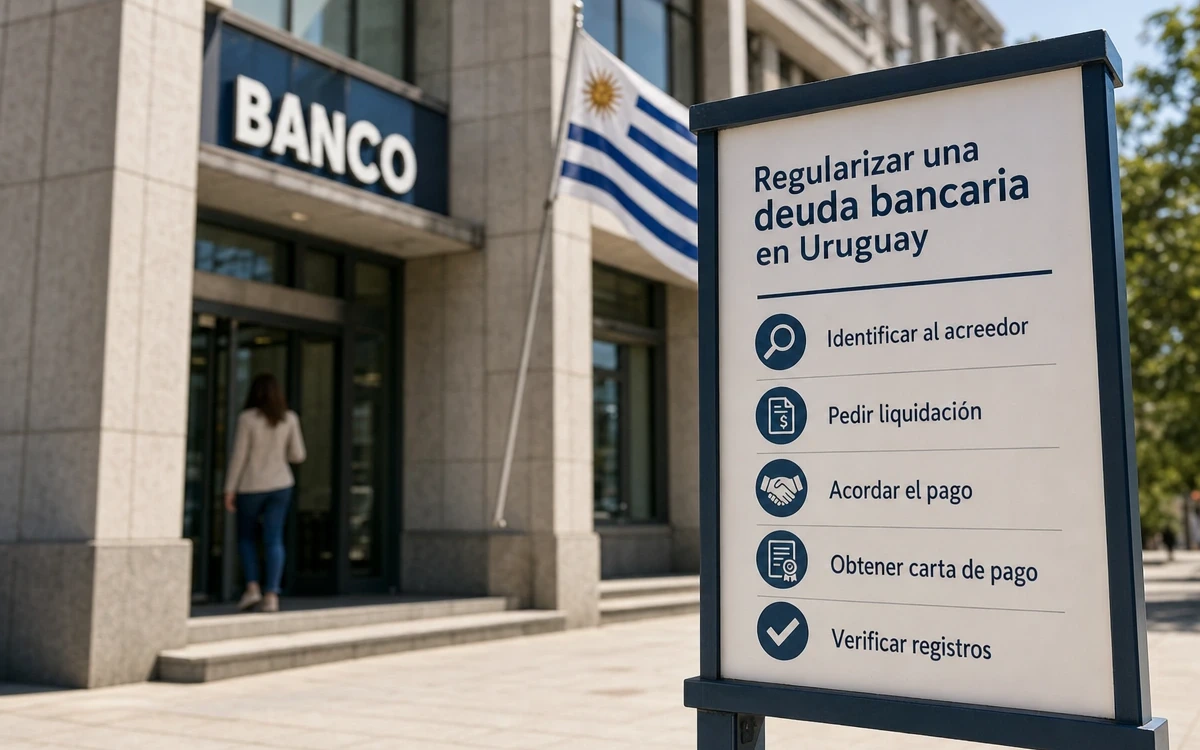
Regularizá la deuda con el acreedor actual y dejá constancia de cada etapa
Para regularizar una deuda bancaria, primero identificá quién es hoy el acreedor o quién está autorizado a cobrar. Pedile por un canal oficial el saldo actualizado y las condiciones de cancelación o refinanciación; si llegás a un acuerdo, obtenelo por escrito, pagá por medios oficiales y guardá los comprobantes. Cuando canceles todo, solicitá una carta de pago o constancia de cancelación.
El Banco Central del Uruguay (BCU) no negocia, refinancia ni cancela deudas. Su función incluye recibir denuncias sobre entidades supervisadas y administrar la información de la Central de Riesgos Crediticios.
Ante el acreedor actual
Puede ser el banco original, un nuevo titular del crédito o quien acredite gestionar el cobro.
Carta de pago
Pedila cuando la obligación quede totalmente cancelada.
Gratuita en el BCU
Permite consultar endeudamiento y categoría informada por entidades participantes.
No pagues sin una liquidación actualizada y sin verificar a quién corresponde pagar. Si te contacta una empresa distinta del banco con el que contrataste, confirmá si es el acreedor actual o si actúa autorizado para cobrar. Un pago parcial no equivale a cancelación total salvo que el acuerdo lo indique expresamente.
Pasos para regularizar una deuda bancaria
Identificá la operación y al acreedor actual
Reuní el contrato, estados de cuenta, avisos de atraso y comunicaciones de cobranza. Si la deuda es antigua o cambió quien la reclama, consultá con el acreedor actual cuál es el origen, estado y titularidad de la obligación. También podés revisar tu información en la Central de Riesgos Crediticios del BCU.
La consulta de la Central sirve para conocer la información reportada al BCU, pero no reemplaza la liquidación contractual ni prueba por sí sola quién tiene derecho a cobrar.
Pedí el saldo actualizado antes de aceptar o pagar
Solicitá por un canal que deje constancia el monto a una fecha de corte y el detalle disponible: capital, intereses, cargos, gastos y, si existen, costas. Pedí además las condiciones para cancelar o las alternativas de refinanciación o convenio.
Las condiciones no son iguales para todos los productos ni para todas las entidades. No hay una refinanciación, quita o plan de cuotas que el BCU imponga de forma general.
Documentá cualquier acuerdo de pago
Si no vas a cancelar el total de inmediato, obtené el convenio por escrito o por el canal oficial de la entidad. Debe permitir identificar, como mínimo, el monto acordado, cuotas, vencimientos, intereses o cargos, consecuencias del incumplimiento, garantías involucradas y alcance de la cancelación.
Pagá por el medio indicado y conservá todo
Usá exclusivamente los medios oficiales informados por el acreedor actual. Guardá recibos, comprobantes, estados de cuenta, mensajes de confirmación y una copia del acuerdo. La entidad debe entregar comprobantes de pago.
Pedí la carta de pago al cancelar
Cuando cumplas el pago total o la condición de cancelación pactada, solicitá la carta de pago o constancia de cancelación. Si hay más de una operación, un fiador, codeudor o una garantía, verificá que el documento identifique con precisión qué obligación queda cancelada y cuál es el alcance de esa cancelación.
Verificá la información reportada al BCU
Luego del ciclo mensual de reporte y publicación, consultá nuevamente la Central de Riesgos. Al cancelarse una deuda no tenés que hacer un trámite adicional ante el BCU para que deje de informarse como vigente; la actualización depende del reporte de la entidad. Si el dato sigue siendo incorrecto, reclamá primero ante esa institución.
Qué documentos conviene tener
| Documento o constancia | Para qué sirve |
|---|---|
| Cédula de identidad o documentación de representación | Identificar al titular de la deuda o acreditar que actuás por una persona o empresa. |
| Contrato, estados de cuenta y comunicaciones recibidas | Identificar la operación, sus antecedentes y el reclamo. |
| Liquidación o saldo actualizado | Conocer el importe y los conceptos antes de pagar o negociar. |
| Convenio de refinanciación o acuerdo de cancelación | Dejar documentados el monto, las cuotas, los vencimientos y el efecto pactado. |
| Comprobantes y recibos de pago | Acreditar los pagos efectuados. |
| Carta de pago o constancia de cancelación | Probar que la obligación identificada quedó cancelada ante la entidad. |
| Número de reclamo y respuesta de la institución | Respaldar una eventual denuncia ante el BCU. |
Costos y plazos: qué es fijo y qué depende del caso
| Concepto | Qué corresponde |
|---|---|
| Consulta de la Central de Riesgos | Gratuita. Es un servicio del BCU para consultar endeudamiento y categoría crediticia reportada. |
| Monto para regularizar | Variable. Puede incluir capital, intereses, cargos, gastos y otros conceptos previstos por el contrato o la liquidación aplicable. |
| Refinanciación, quita o convenio | Variable. Depende del contrato, la entidad y el acuerdo que eventualmente se alcance. No está verificada una obligación general de ofrecerlos. |
| Respuesta a un reclamo ante la entidad | 15 días corridos. La institución puede prorrogar ese plazo, con aviso al cliente. Es un plazo de respuesta al reclamo, no un plazo de resolución definitiva de una controversia. |
| Actualización tras cancelar | Dato sujeto al ciclo mensual de reporte y publicación. No implica borrar el historial anterior. |
Pueden existir gastos judiciales, costos vinculados a garantías u honorarios profesionales en casos que requieran intervención externa. No son una tarifa general del BCU ni del trámite de consulta.
Después de pagar: qué cambia en la Central de Riesgos
Una deuda cancelada deja de informarse como vigente cuando se publica el período correspondiente al mes de su cancelación. Sin embargo, el historial anterior no se elimina automáticamente por haber pagado. La información histórica de la Central de Riesgos solo puede modificarse si se verifica que la entidad informó un dato erróneo.
Dato actualizable, verificado el 15 de setiembre de 2026: el BCU informa que las deudas impagas pueden permanecer comunicadas en la Central de Riesgos por un máximo de quince años desde el vencimiento de la operación. Este plazo se refiere a la permanencia de información en ese registro; no significa prescripción, condonación ni extinción automática de la deuda.
La Central de Riesgos del BCU y las bases privadas de información crediticia no son el mismo registro ni necesariamente se actualizan mediante el mismo mecanismo. Si necesitás revisar la información reportada al BCU, consultá la guía sobre cómo consultar la Central de Riesgos del BCU.
Si el saldo es incorrecto o el banco no responde
Cuando exista un error de saldo, un cobro por una deuda que no reconocés, incumplimiento de un convenio, falta de carta de pago o reporte incorrecto, presentá primero un reclamo formal ante el Servicio de Atención de Reclamos de la propia institución. Pedí y conservá el número de reclamo.
Si la institución no responde dentro de los quince días corridos, salvo prórroga comunicada, o si su respuesta no es satisfactoria, podés presentar una denuncia ante el BCU cuando se trate de una entidad supervisada. Según la relación de consumo y el problema planteado, también puede corresponder un reclamo ante la Unidad de Defensa del Consumidor, que busca una solución por mediación.
Una denuncia ante el BCU no equivale a una orden de cancelar la deuda, obtener una quita, recibir una indemnización ni resolver una controversia contractual. El BCU tampoco modifica por sí mismo la información de la Central de Riesgos salvo que se compruebe un error de la entidad.
Para un reporte equivocado, revisá también qué hacer si una deuda aparece mal registrada en Uruguay.
Deudas antiguas, cesiones y juicios: precauciones importantes
- Deuda cedida: verificá quién es el acreedor actual o quién tiene autorización para gestionar el cobro antes de acordar o pagar.
- Proceso judicial, embargo o garantía: un pago extrajudicial no debe asumirse como suficiente para cerrar un expediente judicial o liberar una garantía hipotecaria o prendaria.
- Fiador o codeudor: pedí que la constancia detalle el alcance de la cancelación respecto de cada obligado.
- Prescripción: el artículo 1216 del Código Civil prevé, como regla general, diez años para la acción personal por deuda exigible, contados desde la exigibilidad y sin perjuicio de leyes especiales. Eso no permite afirmar que una deuda bancaria concreta esté prescrita.
Para analizar una posible prescripción deben considerarse, entre otras circunstancias, el tipo de obligación, la fecha de exigibilidad, pagos, reconocimientos, acuerdos, acciones judiciales, garantías y normas especiales. Si hay discusión sobre prescripción, nulidad, exigibilidad, intereses, daños o un juicio en curso, esta guía no sustituye el análisis jurídico individual que puede requerir el caso.
Preguntas frecuentes
¿Puedo regularizar una deuda directamente con el BCU?
No. La negociación, el pago, la refinanciación y la emisión de la carta de pago corresponden al acreedor actual. El BCU permite consultar información crediticia y recibir denuncias en los casos que correspondan.
¿Qué tengo que pedir antes de pagar?
Pedí una liquidación o saldo actualizado, con fecha de corte y detalle de conceptos, y confirmá quién es el acreedor actual. Si habrá cuotas, quita o pago por un monto determinado, exigí que el acuerdo quede documentado.
¿Qué documento prueba que la deuda fue cancelada?
La carta de pago o constancia de cancelación emitida por la entidad, junto con los comprobantes de pago. Debe identificar la operación que quedó cancelada.
¿Pagar elimina mi historial de la Central de Riesgos?
No automáticamente. La deuda cancelada deja de informarse como vigente al publicarse el período correspondiente, pero el historial anterior permanece. Solo se modifica información histórica si se comprueba que fue reportada erróneamente.
¿Una deuda antigua está automáticamente prescrita?
No. La antigüedad o la ausencia de una deuda en un registro no permiten concluir por sí solas que esté prescrita o extinguida. La situación depende del contrato, fechas y actuaciones concretas.
Fuentes oficiales consultadas
- BCU: El contrato — cancelación, historial y Central de Riesgos.
- BCU: Derechos y obligaciones — comprobantes de pago y carta de pago.
- BCU: Central de Riesgos Crediticios — consulta de endeudamiento y categoría crediticia.
- BCU: Reclamos y denuncias — reclamo previo y denuncia ante el supervisor.
- MEF: Preguntas frecuentes de Defensa del Consumidor — acreedor actual y gestión de deudas.
- Defensa del Consumidor: consulta, reclamo y/o denuncia — mediación y diferencia entre reclamo y denuncia.
- IMPO: Código Civil, artículo 1216 — regla general de prescripción de acciones personales.
Información verificada el 15 de setiembre de 2026. Las condiciones de pago, refinanciación, canales de atención y ciclos de reporte pueden variar según la entidad y el contrato.