
Bancos, pagos y deudas en Uruguay
Cuentas, tarjetas, transferencias y deudas: identifica qué problema financiero necesitas resolver
Las gestiones bancarias pueden estar relacionadas con una tarjeta perdida, un débito no autorizado, una transferencia que no llegó, el cierre de una cuenta, un reclamo frente al banco o información registrada sobre deudas en el sistema financiero.
Antes de actuar conviene separar operaciones bancarias, reclamos y registros de deuda
Una transferencia que no llegó no plantea el mismo problema que una comisión desconocida, una tarjeta robada o una deuda que aparece incorrectamente registrada.
También debe distinguirse el reclamo frente a una institución financiera de la consulta de información en la Central de Riesgos del Banco Central del Uruguay.
Empieza identificando qué ocurrió.
Cuenta, tarjeta, transferencia, cobro, reclamo y deuda corresponden a situaciones diferentes aunque todas puedan involucrar a una entidad financiera.
Mapa de situaciones
Dos áreas concentran la mayoría de las gestiones bancarias y financieras
Cuentas, tarjetas y reclamos
Pérdida o robo de tarjetas, débitos no autorizados, transferencias, comisiones, cierre de cuentas y reclamos frente a bancos o ante el BCU.
Deudas y registros financieros
Consulta de deudas, Central de Riesgos, información incorrecta, regularización y constancias posteriores al pago.
Tarjetas bancarias
Perder una tarjeta o sufrir un robo requiere actuar sobre la tarjeta, no sobre toda la cuenta
Cuando una tarjeta bancaria se pierde o es robada, la situación debe tratarse como una incidencia específica vinculada al medio de pago.
Esta necesidad es diferente de cerrar una cuenta bancaria o reclamar posteriormente una operación que la persona no reconoce.
Perdí o me robaron la tarjeta
Consulta la guía específica para actuar sobre la tarjeta y reducir el riesgo de operaciones posteriores.
Quiero cerrar la cuenta
La finalidad es distinta y corresponde utilizar la gestión específica de cierre de cuenta bancaria.
Débitos automáticos
Un débito que no autorizaste debe diferenciarse de un cobro cuyo importe simplemente no reconoces
Puede aparecer una operación que la persona sostiene no haber autorizado. En ese caso, el problema se centra en la propia autorización del débito.
También puede existir un cargo relacionado con un servicio conocido pero cuyo importe o concepto se discute. Ambas situaciones deben analizarse por separado.
No confundas operación no autorizada con desacuerdo sobre un importe.
Identificar correctamente la naturaleza del cargo ayuda a plantear el reclamo adecuado frente a la institución financiera.
Comisiones bancarias
Una comisión que no reconoces puede requerir revisar primero qué concepto está cobrando el banco
Cuando aparece una comisión bancaria desconocida, conviene identificar qué concepto figura asociado al cobro y comprobar si corresponde a un producto o servicio contratado.
La guía específica se centra en qué hacer cuando una persona considera que la comisión no corresponde o no la reconoce.
Primero identifica el concepto.
Después podrá determinarse si la situación requiere una aclaración, un reclamo ante el banco o un escalado posterior.
Transferencias
Una transferencia que no llegó plantea un problema distinto de una operación desconocida
Cuando una transferencia fue realizada pero el dinero no aparece en el destino esperado, la necesidad consiste en identificar qué ocurrió con esa operación.
Transferencia enviada pero no recibida
La gestión se centra en revisar una operación conocida cuyo resultado no coincide con lo esperado.
Operación que no reconozco
La persona cuestiona la propia autorización o existencia de la operación y debe tratarla como una incidencia diferente.
Cuentas bancarias
Cerrar una cuenta requiere comprobar qué productos y operaciones continúan asociados
El cierre de una cuenta bancaria constituye una gestión propia y no debe confundirse con bloquear una tarjeta, cancelar un débito o dejar de utilizar la cuenta.
Antes de completar el cierre conviene revisar la situación de la cuenta y las obligaciones o servicios que puedan seguir vinculados a ella.
Dejar de utilizar una cuenta no equivale necesariamente a cerrarla.
Si el objetivo es terminar la relación asociada a esa cuenta, consulta el procedimiento específico de cierre.
Reclamos bancarios
Cuando existe un problema con el banco, la primera vía suele ser identificar y documentar el reclamo
Las guías diferencian el reclamo presentado frente a una institución financiera del posible paso posterior ante el Banco Central del Uruguay.
-
Define el problema.
Identifica qué operación, cobro, cuenta o servicio financiero estás cuestionando.
-
Reúne la información disponible.
Conserva los elementos que permitan explicar qué ocurrió y qué gestión realizaste.
-
Presenta el reclamo ante la institución.
Utiliza la vía correspondiente del banco o entidad financiera cuando aplique.
-
Revisa la respuesta.
Si el problema continúa, consulta cuándo puede corresponder una actuación posterior ante el BCU.
Que el banco rechace un reclamo no significa que todas las vías hayan terminado
Existe una guía específica para la situación en la que la institución financiera responde negativamente a un reclamo.
Antes de escalar la situación conviene revisar qué se reclamó, qué respuesta se recibió y qué documentación existe sobre el caso.
No confundas falta de respuesta con reclamo rechazado.
Una gestión pendiente y una respuesta negativa son situaciones diferentes y pueden requerir actuaciones distintas.
Banco Central del Uruguay
Reclamar ante el banco y presentar una denuncia ante el BCU son etapas diferentes
La intervención del BCU dentro de una controversia financiera no debe tratarse como sustituto automático del reclamo frente a la institución involucrada.
Existe una guía específica sobre cómo reclamar ante un banco y cuándo acudir al BCU, además de otra destinada a presentar una denuncia como usuario financiero.
Reclamo ante la institución
El problema se plantea directamente frente al banco o entidad con la que existe la relación financiera.
Denuncia ante el BCU
Corresponde analizar esta vía cuando la situación y las actuaciones previas encajan en el procedimiento aplicable.
Derechos del usuario financiero
Conocer tus derechos ayuda a entender qué puedes exigir dentro de una relación financiera
Una guía específica reúne los derechos que debe conocer un usuario financiero en Uruguay.
Su finalidad es ayudar a interpretar problemas concretos con cuentas, tarjetas, cargos, información o reclamos sin convertir esa orientación en una recomendación personalizada de crédito o inversión.
Información financiera no equivale a asesoramiento de inversión o crédito.
Estas guías se centran en trámites, registros, derechos y mecanismos de reclamo del usuario financiero.
Deudas registradas
Consultar si tienes una deuda registrada es diferente de consultar la Central de Riesgos del BCU
Las guías contemplan ambas necesidades. Una persona puede querer saber si existen deudas registradas en el sistema financiero o consultar específicamente la información que aparece en la Central de Riesgos.
Comprobar obligaciones financieras existentes
Consultar información reportada al BCU
Interpretar la clasificación mostrada
Central de Riesgos
Consultar la Central de Riesgos y entender la categoría mostrada son dos pasos diferentes
Una primera guía permite acceder a la información de la Central de Riesgos del BCU. Otra se centra específicamente en interpretar qué significa la categoría que aparece registrada.
-
Consulta la información.
Accede al registro correspondiente y comprueba qué datos aparecen asociados.
-
Identifica la categoría.
Revisa qué clasificación figura en la consulta.
-
Interpreta su significado.
Utiliza la guía correspondiente para comprender la categoría sin convertirla en una recomendación personalizada de financiación.
Si la Central de Riesgos muestra información incorrecta, debe identificarse quién reportó el dato
Cuando una persona considera que la información mostrada no es correcta, la necesidad deja de ser simplemente consultar el registro.
La guía específica se centra en cómo actuar frente a una posible información incorrecta y en el recorrido de reclamo y escalado correspondiente.
El BCU muestra información reportada por instituciones.
Si detectas un dato incorrecto, primero conviene identificar la institución que lo reportó y utilizar la vía de corrección o reclamo que corresponda.
Deuda mal registrada
Una deuda incorrecta no debe tratarse igual que una deuda reconocida que quieres pagar
No reconozco la deuda o los datos son incorrectos
La prioridad consiste en aclarar o cuestionar la información antes de tratarla como una obligación aceptada.
Reconozco la deuda y quiero regularizarla
La necesidad pasa a ser consultar cómo resolver la obligación con la institución correspondiente.
Regularización
Regularizar una deuda bancaria no significa que toda consecuencia desaparezca inmediatamente
Existe una guía específica sobre cómo regularizar una deuda bancaria y otra sobre qué ocurre después de pagar una deuda que figuraba registrada.
Ambos momentos deben tratarse por separado: primero se resuelve la obligación y después se comprueba cómo queda reflejada la situación en los registros correspondientes.
No asumas una eliminación automática e inmediata de cualquier registro.
Los efectos posteriores al pago dependen del tipo de información, la institución involucrada y las reglas aplicables al registro correspondiente.
Constancia de cancelación
Después de pagar una deuda puede ser útil acreditar que la obligación fue cancelada
La guía específica sobre constancia de cancelación de deuda se centra en obtener documentación que permita demostrar que la obligación fue satisfecha cuando corresponda.
La deuda sigue pendiente
Primero debe analizarse cómo regularizar o resolver la obligación con la institución correspondiente.
La deuda ya fue pagada
La necesidad puede pasar a ser obtener una constancia y comprobar cómo queda reflejada la cancelación.
Recorrido práctico
Qué situación describe mejor tu problema bancario o financiero
-
Perdí o me robaron una tarjeta.
Utiliza la guía específica para actuar sobre la tarjeta bancaria.
-
Apareció un débito o comisión que no reconozco.
Identifica el concepto y consulta cómo reclamar la operación correspondiente.
-
Una transferencia no llegó.
Revisa la guía destinada a operaciones conocidas que no llegaron al destino esperado.
-
Quiero cerrar una cuenta.
Consulta el procedimiento de cierre y revisa qué productos siguen vinculados.
-
Tengo un problema con mi banco.
Presenta el reclamo correspondiente y comprueba cuándo puede intervenir el BCU.
-
Quiero consultar mis deudas o la Central de Riesgos.
Utiliza la guía específica para acceder e interpretar la información registrada.
-
La información de la deuda es incorrecta.
Identifica la institución que reportó el dato y consulta cómo plantear la corrección.
-
Quiero pagar o ya pagué la deuda.
Distingue entre regularización, constancia de cancelación y situación posterior del registro.
Errores frecuentes en gestiones bancarias y deudas
- Confundir una tarjeta perdida con el cierre completo de una cuenta bancaria.
- Tratar un débito no autorizado como una simple diferencia sobre el importe cobrado.
- Confundir una transferencia que no llegó con una operación que nunca autorizaste.
- Escalar directamente al BCU sin identificar primero el reclamo y las actuaciones previas que correspondan.
- Confundir una deuda registrada con la categoría mostrada en la Central de Riesgos.
- Interpretar una categoría crediticia como una recomendación para solicitar financiación.
- Pagar una deuda que se considera incorrectamente registrada sin analizar antes la discrepancia.
- Suponer que pagar una deuda elimina automáticamente cualquier información registrada.
- No solicitar o conservar una constancia cuando necesitas acreditar la cancelación de una obligación.
Guías prácticas
Guías sobre bancos, pagos y deudas en Uruguay
Aquí puedes consultar contenidos sobre tarjetas perdidas o robadas, débitos automáticos no autorizados, comisiones, transferencias, cierre de cuentas, derechos del usuario financiero y reclamos frente a bancos o ante el BCU.
También encontrarás guías sobre consulta de deudas, Central de Riesgos, interpretación de categorías, información incorrecta, regularización de deudas, constancias de cancelación y situación posterior al pago.
- Cómo regularizar una deuda bancaria en Uruguay
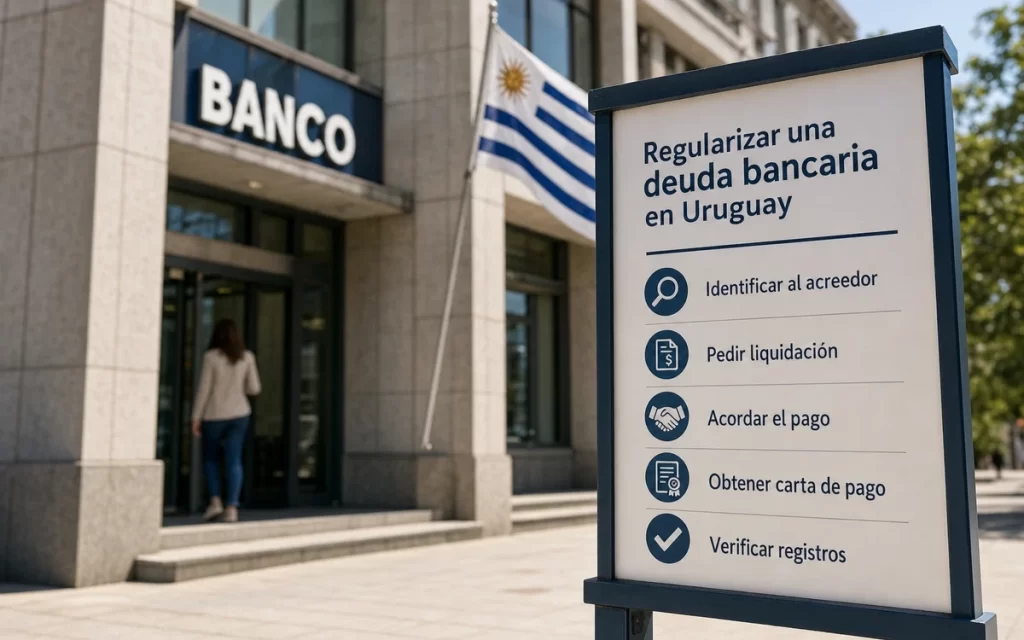 Bancos, pagos y deudas · Uruguay Regularizá la deuda con el acreedor actual y dejá constancia de cada etapa Para regularizar una deuda bancaria, primero identificá quién es hoy el acreedor o quién está autorizado a cobrar. Pedile por un canal oficial el saldo actualizado y las condiciones de cancelación o refinanciación; si llegás a un acuerdo, ...
- Cómo consultar una certificación médica registrada en BPS
 BPS · Certificaciones médicas laborales Consultá tu certificación médica desde los servicios en línea de BPS Para ver una certificación médica laboral registrada, ingresá a los servicios en línea de BPS con tu Usuario personal BPS y elegí “Consultar certificaciones médicas”. Allí podés comprobar si existe un registro y el período informado por BPS. La certificación debe ser ...
- Reconocimiento o reválida de un título en Uruguay: qué diferencia hay
 Educación y estudios · Trámite nacional La diferencia clave: acreditar un título no siempre habilita a ejercer Si tenés un título terciario o universitario terminado en el exterior, el reconocimiento acredita su carácter oficial, nivel y valor académico. La reválida, en cambio, agrega el reconocimiento académico y profesional y es la vía a considerar cuando necesitás que ...
- Habilitación de funcionamiento tipo A o B en Canelones: qué cambia
 Canelones · Habilitaciones comerciales En Canelones, la habilitación de funcionamiento Tipo A y Tipo B no son alternativas que se elijan por conveniencia. La categoría surge del Simulador de Habilitación de Funcionamiento o, si este no puede definirla, de un estudio de prefactibilidad de la Intendencia. Como regla, un emprendimiento puede quedar en Tipo A cuando las ...
- Calculadora de aguinaldo en Uruguay
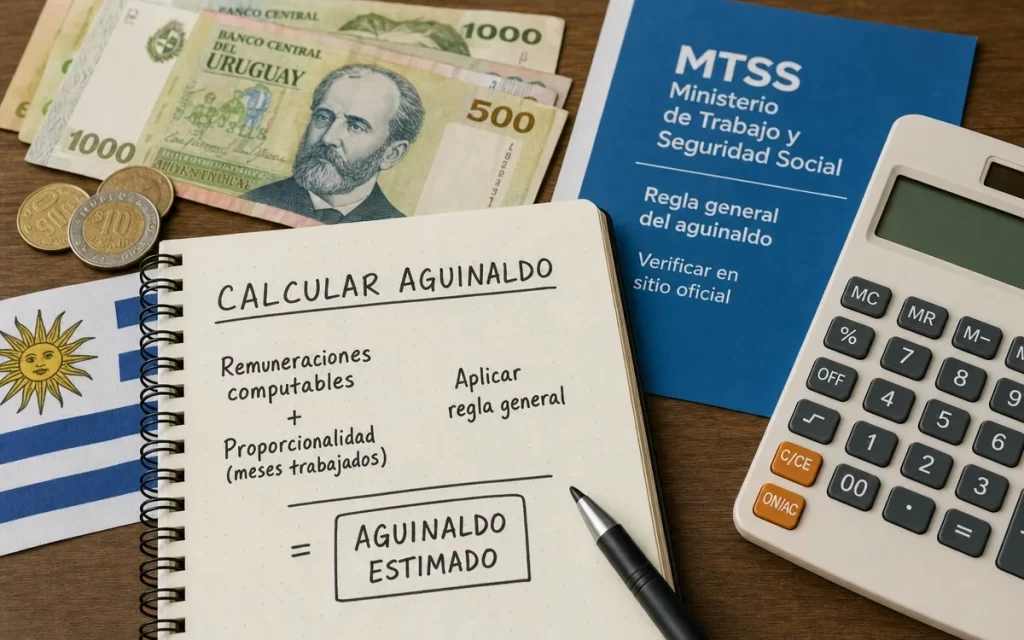 Calculadora laboral · Uruguay Estima el aguinaldo a partir del total de remuneraciones computables del período.Vigencia técnica revisada: 2026-09-15 · volver a verificar antes del 2026-12-31 o ante cambios normativos.CalculadoraTotal de remuneraciones computables del período (UYU)CalcularLa calculadora interactiva necesita uruservice_calculators.js.Fórmula aplicadaAguinaldo estimado = remuneraciones computables ÷ 12Cómo interpretar ...
- Calculadora de indemnización por despido en Uruguay
 Calculadora laboral · Uruguay Estima la indemnización común por despido para un trabajador mensual.Vigencia técnica revisada: 2026-09-15 · volver a verificar antes del 2026-12-31 o ante cambios normativos.CalculadoraRemuneración total mensual computable (UYU)Meses de actividad con el empleadorCalcularLa calculadora interactiva necesita uruservice_calculators.js.Fórmula aplicadaMensualidades = año o fracción ...
- Cómo calcular la indemnización por despido en Uruguay
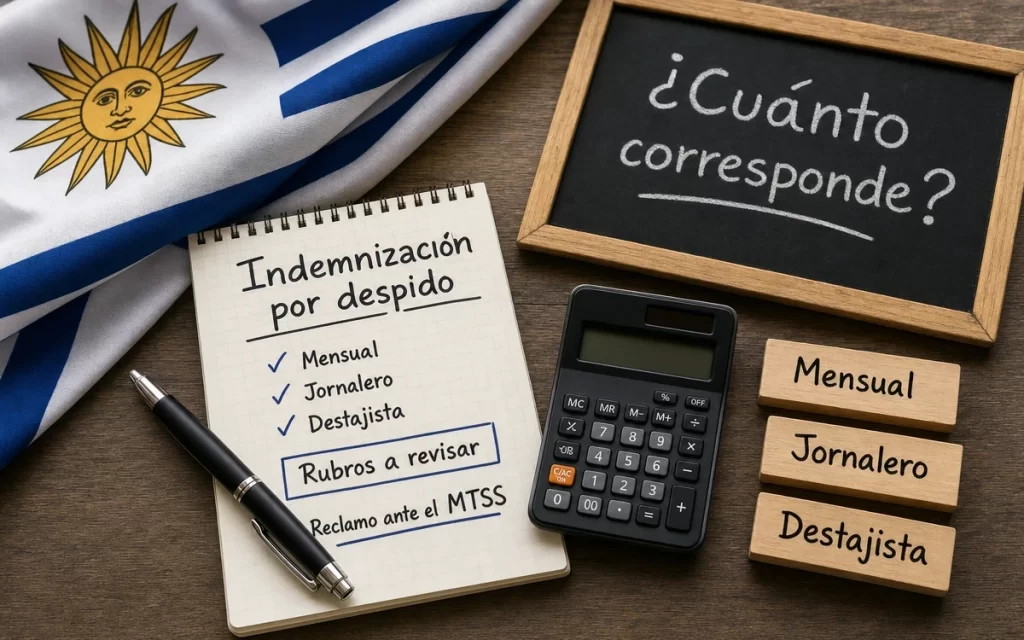 Guía nacional · Fuentes legales y operativas consultadas el 15 de setiembre de 2026 La indemnización por despido en Uruguay no se calcula igual para todas las personas trabajadoras. En el régimen común, a un trabajador mensual le corresponde una remuneración mensual computable por cada año o fracción de actividad, con un máximo de seis mensualidades. ...
- Cómo obtener una habilitación comercial en Montevideo
 Trámite departamental · Montevideo Para habilitar un local comercial, industrial o de servicios en Montevideo, el primer paso es presentar en línea el trámite de Inicio de habilitación de locales comerciales e industriales de la Intendencia de Montevideo. Ese inicio no siempre es la única gestión necesaria. Según el local y la actividad, la Intendencia puede comunicar ...
- Cómo saber si tengo que presentar declaración de IRPF en Uruguay
 IRPF · Ejercicio 2025 · Información nacional Para el ejercicio 2025, debías presentar declaración jurada de IRPF principalmente si tuviste determinados ingresos de trabajo dependiente, prestaste servicios personales independientes sin tributar IRAE por esas rentas o recibiste rentas de capital sin retención. Si trabajaste en relación de dependencia, no alcanza con mirar solo el total anual: también ...
- Cómo consultar mis aportes en BPS
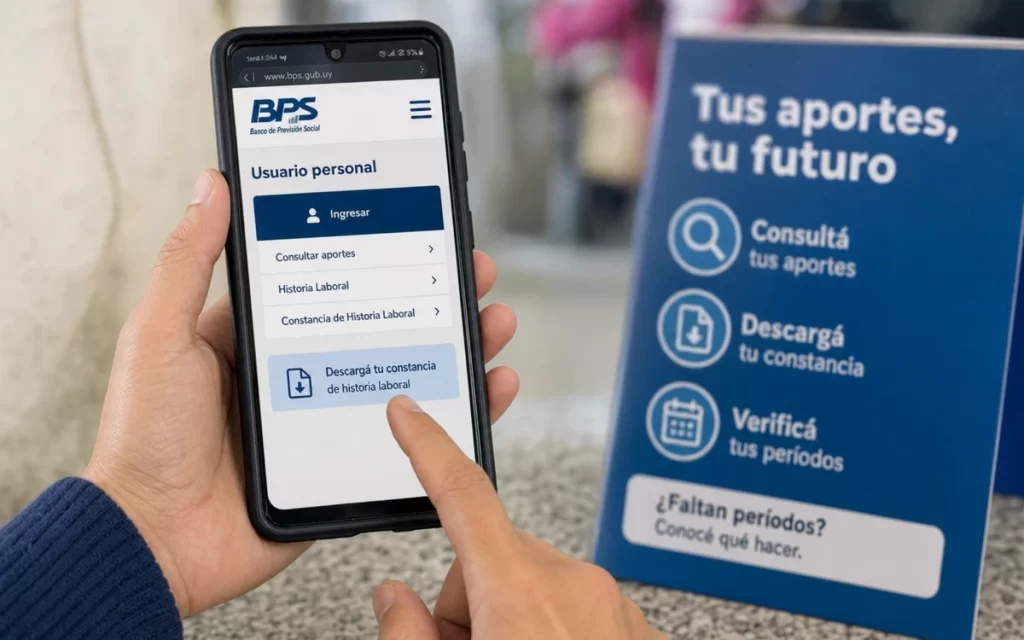 BPS y seguridad social · Trámite nacional Podés consultar los aportes registrados a tu nombre en el servicio en línea «Consultar mis aportes» de BPS. Para ingresar necesitás tu Usuario personal BPS. Allí podés revisar los aportes personales informados, la distribución a la AFAP que figure registrada y el reporte de historia laboral nominada. Si además querés ...
Empieza por distinguir si el problema está en una operación, un reclamo o una deuda registrada
Una tarjeta robada, una transferencia pendiente, una comisión desconocida y una deuda incorrecta pueden afectar a una relación financiera, pero requieren actuaciones completamente diferentes.
Identificar primero qué ocurrió y quién interviene permite llegar directamente a la guía adecuada sin mezclar operaciones bancarias, mecanismos de reclamo y registros de deuda.