
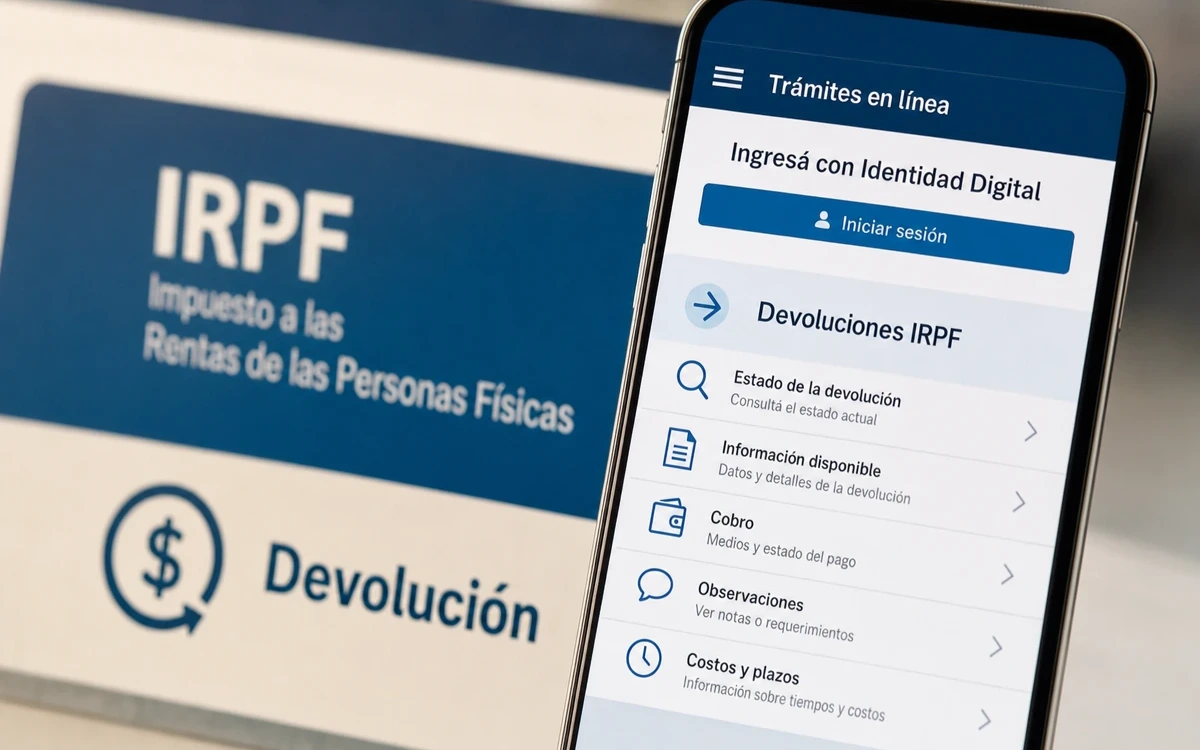
DGI e IRPF
Consultá tu devolución en Servicios en Línea de DGI
Ingresá con tu Identidad Digital a Servicios en Línea de DGI y elegí Devoluciones / Consulta de devoluciones. Podrás ver si hay un crédito registrado, su período, origen, referencia y los mensajes asociados, incluidos eventuales controles u observaciones.
Servicios en Línea de DGI
Identidad Digital habilitada
No se identificó una tasa publicada
Qué necesitás para hacer la consulta
Para consultar por internet necesitás una Identidad Digital habilitada. DGI informa como medios de acceso, entre otros, Usuario gub.uy, Identidad Mobile Abitab, TuID Antel y cédula de identidad electrónica. Además, la devolución o su estado debe estar registrada para el contribuyente que ingresa.
La consulta sirve para revisar información disponible en los registros de DGI; no determina por sí sola si corresponde una devolución que todavía no fue declarada o registrada.
Pasos para consultar una devolución de IRPF
- Ingresá a Servicios en Línea de DGI e identificáte con tu medio de Identidad Digital.
- Dentro de los servicios disponibles, seleccioná Devoluciones y luego Consulta de devoluciones.
- Revisá el período informado, el origen del crédito, la referencia y los mensajes asociados a la devolución.
- Si la devolución está habilitada para cobro, verificá cuál es el medio disponible para cobrarla.
- Si el sistema muestra observaciones, ingresá a Devoluciones / Trámite devolución con observaciones y seguí la solicitud específica para los formularios, períodos y documentos indicados.
Como canal adicional, DGI informa la consulta del estado de devoluciones por WhatsApp al 098 134400. La fuente oficial no detalla en esa misma comunicación el flujo completo de autenticación ni toda la información disponible por ese canal, por lo que Servicios en Línea es la vía más completa para revisar mensajes y observaciones.
Qué información vas a encontrar
La Consulta de devoluciones puede mostrar devoluciones de IRPF e IASS derivadas de declaraciones juradas. Entre los datos disponibles se encuentran el origen del crédito, la referencia, el período y los mensajes asociados.
| Lo que aparece en la consulta | Qué conviene hacer |
|---|---|
| Devolución disponible para cobrar | Verificá el medio de cobro y los documentos que correspondan a tu situación. |
| Observaciones | Revisá los formularios, años y documentos solicitados por DGI antes de iniciar la regularización. |
| Mensajes o datos del crédito | Usalos para identificar el período y el origen de la devolución; si el caso requiere analizar una declaración, retenciones o deducciones, puede ser necesario un análisis tributario individual. |
DGI también puede enviar un SMS al celular informado en la declaración jurada cuando la devolución está disponible para cobrar o cuando tiene observaciones. No recibir ese mensaje no reemplaza la consulta en línea.
Si la devolución está disponible: cómo cobrarla
Una devolución sin observaciones puede cobrarse en Abitab o Redpagos presentando el documento de identidad. También puede acreditarse mediante depósito bancario si realizaste previamente la afiliación bancaria ante la institución elegida.
La afiliación bancaria puede consultarse en Servicios en Línea, dentro de Consultas / Consulta detallada de Afiliación bancaria. Tener una afiliación bancaria registrada no significa, por sí solo, que exista una devolución disponible.
Documentos según quién cobra
- Titular del crédito: documento de identidad.
- Trabajador independiente: documento de identidad y tarjeta de RUC o constancia de inscripción para el cobro.
- Representante: debe cumplir el trámite previo de representación ante DGI cuando corresponda, además de la identificación y acreditación exigida. DGI prevé excepciones para determinados vínculos ya inscriptos.
En créditos originados por una declaración de núcleo familiar, cualquiera de los dos cónyuges puede cobrar presentando su documento de identidad.
Qué hacer si la devolución tiene observaciones
Una devolución derivada de declaración jurada queda sujeta a controles de DGI antes de habilitarse para cobro. Si hay una observación, la consulta indica los formularios y años involucrados y, cuando corresponde, la documentación que debe adjuntarse.
No conviene adjuntar documentación genérica: iniciá el trámite electrónico de devolución con observaciones y seguí únicamente lo que pida el sistema para ese caso. DGI debe realizar los controles correspondientes antes de habilitar el cobro.
Devolución automática y devolución por declaración jurada
No todas las devoluciones de IRPF tienen el mismo origen. Algunas pueden surgir de forma automática y otras se originan en una declaración jurada presentada por el contribuyente. Los créditos por arrendamiento o cuotas de préstamos hipotecarios requieren declaración jurada, según la guía general de DGI.
Los criterios de devolución automática pueden cambiar entre campañas. Por eso, si querés saber si debés presentar una declaración jurada para un ejercicio concreto, verificá las instrucciones de la campaña correspondiente antes de tomar una decisión.
Costo y plazos: qué está confirmado
No se identificó una tasa publicada por DGI para consultar el estado de una devolución mediante Servicios en Línea o WhatsApp. Pueden existir costos externos, como conectividad, servicios bancarios o asesoramiento profesional, pero no son una tasa de la consulta ante DGI.
No se verificó un plazo legal general único para que DGI finalice los controles de todas las devoluciones. La habilitación para cobrar depende de que esos controles terminen y de que no existan observaciones.
Dato sujeto a actualización: en la campaña 2026, correspondiente al ejercicio 2025, el plazo general para presentar la declaración jurada fue del 29 de junio al 31 de agosto de 2026. Las devoluciones originadas en declaraciones juradas comenzaron a cobrarse desde el 28 de julio de 2026, luego de los controles. Ese calendario es específico de esa campaña y no debe extrapolarse a ejercicios posteriores.
Precauciones al consultar
Usá los canales oficiales de DGI para revisar el estado y regularizar observaciones. DGI ha advertido sobre intentos de estafa: no pagues a terceros que prometan liberar una devolución.
Esta guía explica la consulta y las acciones administrativas posteriores. No sustituye una liquidación tributaria individual ni permite determinar la procedencia de deducciones, reliquidaciones o diferencias de retenciones en un caso concreto.
Preguntas frecuentes
¿Necesito presentar declaración jurada para consultar una devolución de IRPF?
No necesariamente. Podés consultar el estado de créditos registrados en DGI. Sin embargo, algunas devoluciones se originan en una declaración jurada y ciertos créditos, como los vinculados a arrendamiento o cuotas de préstamos hipotecarios, requieren presentarla.
¿Qué significa que mi devolución tenga observaciones?
Significa que DGI debe realizar controles o necesita información para continuar con la devolución. La consulta indica los formularios, períodos y, cuando corresponde, los documentos que deben presentarse mediante el trámite de devolución con observaciones.
¿Cuánto demora DGI en habilitar una devolución?
No hay un plazo legal general único verificado para todos los casos. Las devoluciones derivadas de declaraciones juradas se habilitan después de los controles de DGI y pueden quedar observadas. Los calendarios de cobro publicados para una campaña no son una garantía aplicable a otros ejercicios.
¿Puede cobrar otra persona mi devolución de IRPF?
En determinados casos puede hacerlo un representante, pero debe realizarse previamente el trámite correspondiente ante DGI cuando aplique y cumplir los requisitos de identificación y acreditación exigidos. Hay vínculos exceptuados por DGI para representantes ya inscriptos.
¿La consulta de devolución de IRPF tiene costo?
No se identificó una tasa publicada por DGI para consultar el estado mediante Servicios en Línea o WhatsApp. Esto no incluye eventuales costos externos de conectividad, banco o asesoramiento.
Fuentes oficiales
Revisado el 16 de septiembre de 2026. Las fechas de campaña, los canales digitales y los calendarios de cobro pueden cambiar.