
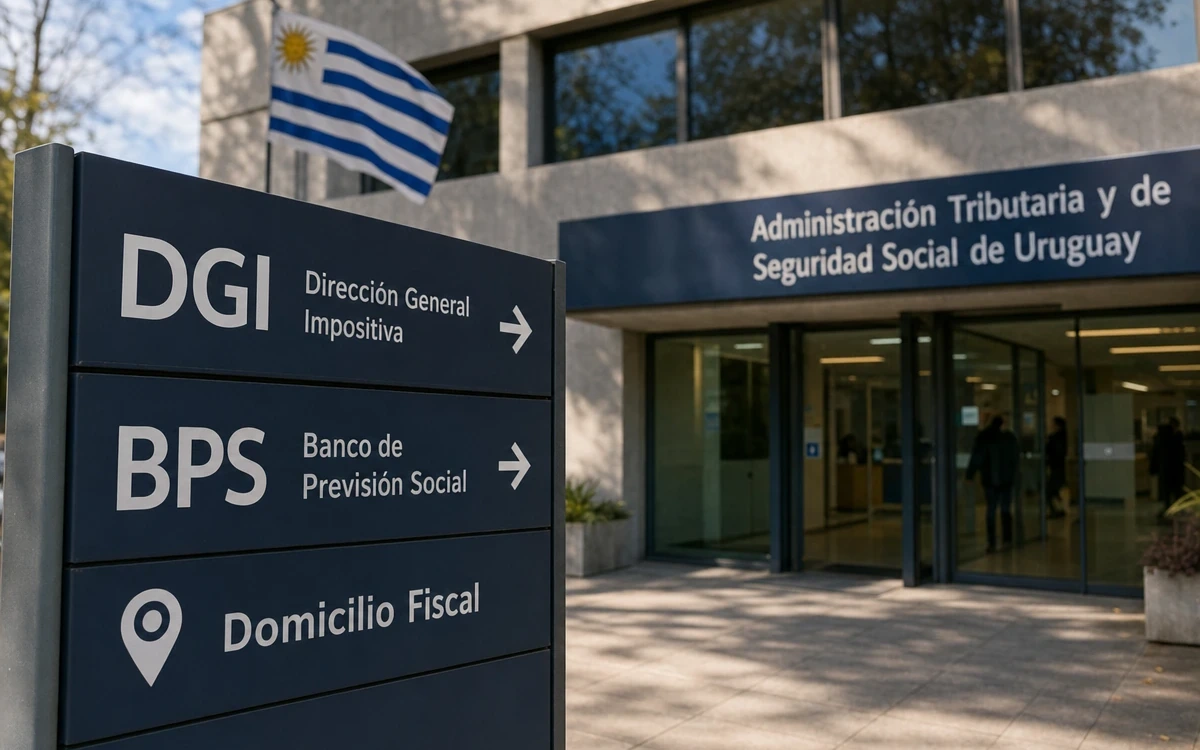
RUT, DGI y BPS
El domicilio fiscal se declara al inscribir la empresa o se actualiza si ya tiene RUT
En Uruguay, el domicilio fiscal de una empresa se informa ante la DGI dentro de la inscripción o modificación de datos del RUT. Habitualmente se utiliza el formulario 0351. Si la empresa ya está inscripta, corresponde comunicar una modificación registral: no se crea un segundo RUT.
DGI, con intervención de BPS cuando corresponda
0351 para inscripción o actualización de empresas
Datos del RUT inscriptos o actualizados, sujeto a la revisión del trámite
Qué domicilio hay que registrar
El domicilio fiscal es, a efectos tributarios, el lugar de residencia del obligado o donde desarrolla principalmente sus actividades. Debe ser una dirección real e identificable; no corresponde declarar un domicilio ficticio.
Antes de completar el trámite, definí si el domicilio fiscal será el mismo que el domicilio constituido. También verificá si la entidad debe constituir domicilio electrónico DOMEL ante la DGI.
Domicilio fiscal
Es el domicilio relevante para la identificación tributaria de la empresa. En el formulario se informa su ubicación y la calidad con la que se ocupa el inmueble.
Domicilio constituido
Es el domicilio con efectos tributarios y de notificación. Puede coincidir físicamente con el fiscal; si coinciden, el instructivo del 0351 indica que no es necesario completar otra vez ese rubro.
DOMEL
Es el domicilio electrónico ante DGI. No reemplaza al domicilio fiscal ni al constituido físico. Sus reglas y cronograma deben verificarse al momento de presentar el trámite.
Primero, identificá qué empresa y qué cambio vas a hacer
El trámite no es idéntico para una empresa unipersonal, sociedad de hecho, SRL, SAS, SA, cooperativa, entidad sin fines de lucro, monotributo, empresa extranjera o empresa rural. También cambia si se trata de una inscripción inicial, una modificación de domicilio o el alta o baja de un local distinto del principal.
Inscripción de empresa nueva
Se declara el domicilio dentro de la inscripción en el RUT y antes del inicio de actividades, conforme a las reglas del tipo de sujeto y canal aplicable.
Empresa ya inscripta
Se presenta una actualización de datos registrales para cambiar el domicilio fiscal o constituido.
No es un segundo RUT
Un cambio de dirección no implica una nueva inscripción tributaria de la misma empresa.
Quién interviene
DGI
Gestiona la inscripción y actualización de datos del RUT, incluido el domicilio fiscal, mediante los formularios y canales aplicables.
BPS
Interviene cuando corresponde por el régimen de aportación o por trámites conjuntos. Su servicio en línea permite ciertas modificaciones de domicilio a usuarios habilitados.
Titular, representante o apoderado
Debe presentar el trámite o actuar con las facultades y delegaciones requeridas. En entidades societarias puede ser necesaria documentación de representación y certificación notarial.
Datos y documentos que conviene preparar
Los requisitos documentales no son uniformes para todas las empresas. La forma jurídica, el régimen de aportación, la actividad y la modalidad web o presencial determinan qué anexos se deben presentar.
- Tipo de sujeto, régimen tributario y régimen de aportación al BPS.
- Dirección completa: departamento, localidad, calle, número, apartamento u otros complementos.
- Si el inmueble no tiene número, número de padrón; si está ubicado en ruta, kilómetro y padrón.
- Calidad de ocupación del domicilio fiscal, como propietario, arrendatario, comodatario, usufructuario u otra que corresponda.
- Al menos un teléfono fijo o móvil para el formulario 0351.
- Formulario 0351; formularios 0352 y 0353 para personas físicas o jurídicas vinculadas, cuando corresponda.
- Formulario 0354 si se trata de otros locales distintos del principal.
- Documento de identidad, contrato social, estatuto, documentación de personería o certificación notarial, cuando el trámite específico lo exija.
Una factura de UTE, OSE o Antel, un contrato de arrendamiento u otra prueba de ocupación pueden ser exigidos en trámites concretos, pero no constituyen un único requisito universal para toda empresa según el instructivo general del 0351.
Pasos para registrar o modificar el domicilio fiscal
- Definí el acto registral. Confirmá si vas a inscribir una empresa nueva, modificar un domicilio ya registrado o gestionar un local distinto del principal.
- Identificá el tipo de sujeto. Revisá si se trata de una unipersonal, sociedad, SAS, SRL, SA, monotributo, actividad rural, empresa extranjera u otra entidad. No todas usan el mismo circuito documental.
- Verificá la dirección a declarar. Debe corresponder con la residencia del obligado o con el lugar donde se desarrollan principalmente las actividades, según la regla tributaria aplicable.
- Completá los datos de ubicación y contacto. Informá calle y número, o padrón cuando no exista numeración; para rutas, kilómetro y padrón. Indicá también la calidad de ocupación y un teléfono.
- Usá el formulario que corresponda. El 0351 se utiliza habitualmente para la inscripción o actualización de empresas. Agregá 0352, 0353 o 0354 solo cuando el caso lo requiera.
- Presentá la documentación exigida para tu caso. Adjuntá identidad, representación, documentación societaria, certificación notarial, padrón o documentación rural únicamente si el trámite aplicable lo solicita.
- Realizá la gestión por el canal habilitado. DGI dispone de servicios en línea y de modalidades presenciales para determinados trámites. BPS permite modificaciones en línea para titulares, representantes, apoderados o terceros con la habilitación correspondiente, cuando el servicio esté disponible para la empresa.
- Conservá la constancia y revisá observaciones. Guardá la confirmación, constancia o número de trámite y atendé cualquier requerimiento posterior. No hay un plazo general único de resolución verificado para todas las empresas.
Situaciones que requieren requisitos adicionales
Sociedades y otras entidades pluripersonales
Pueden requerir 0351, 0352 y 0353, documentos de identidad, acreditación de representación, documentación societaria y certificación notarial, según la forma jurídica.
Actividad rural
El domicilio fiscal donde se desarrolla la actividad debe coincidir con la ubicación de uno de los padrones. Pueden exigirse contratos de explotación, título de ocupación y documentación registral.
Monotributo y trámites fuera del mes de inicio
En determinados casos BPS puede solicitar una constancia reciente del domicilio fiscal. Esta exigencia es específica del trámite y no se traslada automáticamente a todas las empresas.
Empresa extranjera o no residente
Tiene requisitos y documentación propios. Conviene utilizar el trámite específico antes de presentar formularios o documentos generales.
Plazos, costes y resultado
Plazos de inscripción
La inscripción debe realizarse antes del inicio de actividades, con las reglas operativas del tipo de sujeto. Para una empresa unipersonal, la información publicada por DGI permite la inscripción web dentro del mes de inicio. Si el inicio será el mes siguiente, puede realizarse previamente hasta 10 días a partir del día 25 del mes en curso. La vía presencial publicada para unipersonales se realiza antes del inicio y hasta 10 días antes.
Estos plazos operativos son específicos de la empresa unipersonal: no deben aplicarse sin verificación a sociedades, empresas rurales, extranjeras u otros regímenes. Para modificar un domicilio ya declarado, corresponde una actualización registral; no se verificó un plazo general único para todas las formas jurídicas.
El plazo de 60 días no es una resolución del RUT
El Código Tributario prevé que la conformidad de la oficina recaudadora respecto del domicilio constituido se presume si no hay oposición dentro de 60 días de fijado. Ese plazo no equivale a un tiempo garantizado de resolución de la inscripción o modificación del RUT.
Coste informado para 2026
Para la inscripción de empresa unipersonal, DGI informa un timbre profesional de $270 vigente entre el 1 de enero y el 31 de diciembre de 2026. En la vía web, ese costo se incorpora a la próxima factura de obligaciones de BPS; en la vía presencial puede corresponder un timbre adicional si se presenta el formulario 205 de BPS.
Ese importe no es una tarifa general para todas las sociedades, modificaciones de domicilio ni empresas rurales. Tampoco incluye eventuales honorarios de escribano, certificación notarial, gestoría o asesoramiento profesional.
DOMEL: requisito electrónico que no sustituye la dirección física
Desde el 1 de enero de 2026, las personas jurídicas y demás entidades vinculadas directa o indirectamente con DGI deben constituir DOMEL conforme al cronograma vigente. Se gestiona en los servicios en línea de DGI con usuario Gub.uy por el representante legal o una persona con delegación válida.
Según la información comprobada el 16 de septiembre de 2026, desde el 1 de octubre de 2026 las nuevas inscripciones en el RUT deberán constituir DOMEL dentro de cinco días hábiles y contar con DOMEL será requisito para realizar trámites ante DGI. Como es una regla con fecha de entrada en vigencia posterior a esa comprobación, debe revisarse nuevamente si la inscripción se presenta desde esa fecha.
Las notificaciones electrónicas no convierten el DOMEL en domicilio fiscal físico. Para notificaciones de oficio, DGI informa que se consideran efectivizadas a los tres días hábiles de estar disponibles si no fueron leídas antes.
Preguntas frecuentes
¿El domicilio fiscal tiene que ser el local donde trabajo?
No necesariamente. La regla tributaria lo vincula con la residencia del obligado o con el lugar donde desarrolla principalmente sus actividades. La dirección que se declare debe ser real, identificable y adecuada al caso de la empresa.
¿Puedo usar un domicilio fiscal distinto del domicilio constituido?
Sí. El formulario 0351 distingue ambos domicilios. Si son iguales, el instructivo indica que no es necesario volver a completar el rubro del domicilio constituido.
¿Qué formulario se usa para cambiar el domicilio fiscal?
Habitualmente se utiliza el formulario 0351 para actualizar datos registrales de empresas. Pueden corresponder formularios adicionales o un trámite específico según el tipo de empresa, las personas vinculadas o los locales involucrados.
¿Se necesita contrato de alquiler para registrar el domicilio fiscal?
La prueba de ocupación del inmueble no figura como exigencia única para todas las empresas en el instructivo general. Puede ser requerida por el trámite específico, la actividad, el tipo de sujeto o la modalidad de presentación.
¿Una SAS, una SRL y una empresa unipersonal hacen el mismo trámite?
No necesariamente. Aunque el 0351 se utiliza para inscripción o actualización, las sociedades pueden requerir documentación societaria, acreditación de representación, certificación notarial y formularios vinculados adicionales.
¿Qué pasa si cambia el domicilio fiscal?
Corresponde comunicar el cambio mediante una actualización registral. No corresponde abrir un segundo RUT por modificar la dirección.
Fuentes oficiales
Información revisada el 16 de septiembre de 2026. Los importes, canales, formularios, cronogramas y requisitos documentales pueden cambiar; verificá el trámite específico antes de presentarlo.