
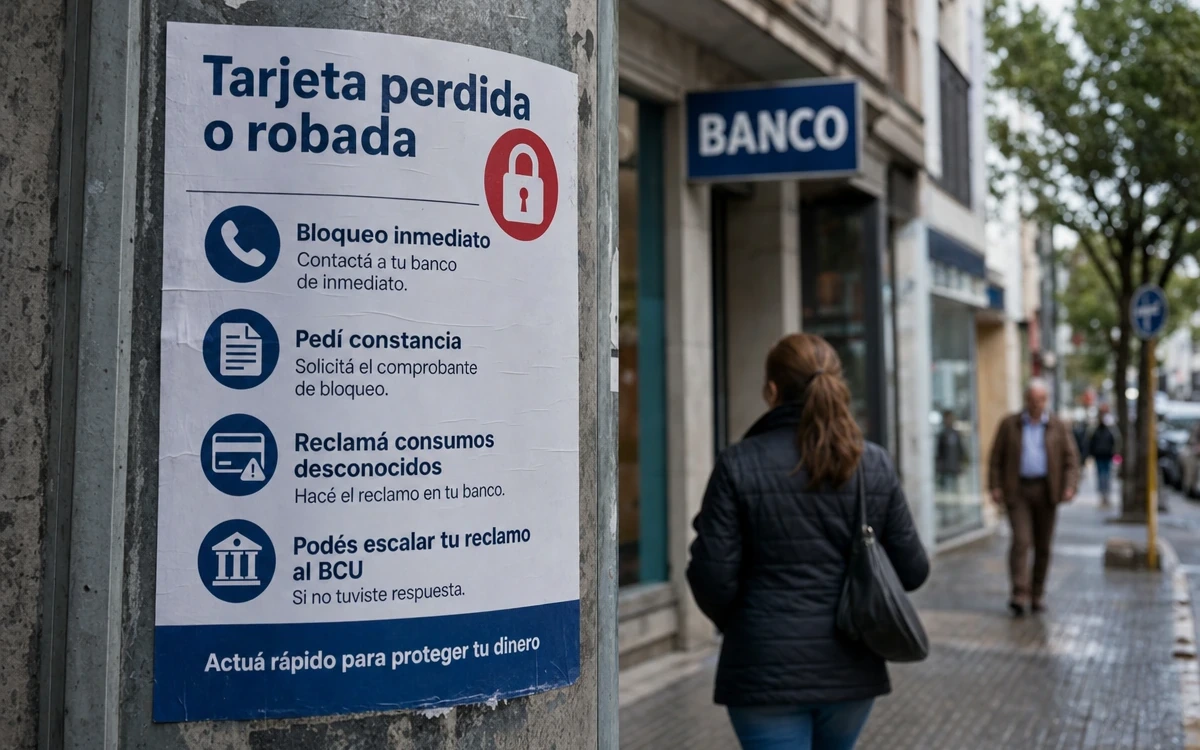
Tarjetas y reclamos
Bloqueá o denunciá la tarjeta ante su emisor de inmediato
Ante una pérdida, robo, falsificación o posible compromiso de la clave o PIN, avisá cuanto antes a la entidad emisora por su canal oficial. Pedí una constancia con fecha y hora, solicitá la reposición y reclamá formalmente cualquier operación que no reconozcas.
Avisar y bloquear inmediatamente
Constancia con fecha y hora
Reclamo formal ante la entidad
Qué hacer paso a paso
- Contactá a la entidad emisora por un canal oficial. Usá el teléfono de emergencias, la aplicación, la banca web u otro canal que indique el emisor. No utilices números enviados en mensajes, redes sociales o llamadas no solicitadas. El BCU indica que el usuario debe informar inmediatamente el robo, extravío o compromiso de un instrumento electrónico o de su clave personal.
- Pedí la constancia del aviso. Guardá el número de denuncia o bloqueo, la fecha y la hora exactas en que la entidad recibió la comunicación. El emisor debe contar con medios de denuncia disponibles todos los días del año, las 24 horas, y permitir acreditar la notificación.
- Confirmá la inhabilitación y la reposición. Consultá si la tarjeta quedó definitivamente denunciada o si el bloqueo fue solo preventivo, y cómo se tramita la nueva tarjeta. El canal de entrega, el retiro en sucursal y el plazo dependen de cada producto y entidad.
- Revisá los movimientos. Controlá la cuenta, la aplicación y el estado de cuenta para detectar compras, retiros, débitos u otras transacciones que no hayas realizado. Si también se comprometieron el PIN, la app, la banca web o el teléfono, informalo al emisor junto con la denuncia de la tarjeta.
- Presentá un reclamo formal por cada operación no reconocida. Identificá los importes, fechas, comercios, retiros o movimientos cuestionados. Adjuntá la constancia de bloqueo y conservá copia del reclamo, de los comprobantes y de toda respuesta recibida.
- Hacé denuncia policial si hubo robo o si la entidad la requiere. Puede ser necesaria como antecedente para tramitar el reclamo, según la política de la entidad y el caso. No sustituye el aviso inmediato al emisor ni determina por sí sola la hora de recepción bancaria.
- Esperá la respuesta y escalá si corresponde. Si la respuesta es insatisfactoria o no llega dentro del plazo aplicable, podés acudir al BCU o, según el caso, a la Unidad de Defensa del Consumidor. Para ello necesitás haber reclamado antes ante la entidad.
Qué pasa con los consumos que no reconocés
La fecha y hora en que el emisor recibe tu aviso son importantes. Según la normativa del BCU, como regla, el emisor responde por las operaciones efectuadas desde la recepción de la notificación, salvo que pruebe que fueron realizadas por el usuario o por personas autorizadas por este.
Las operaciones anteriores al aviso no se resuelven automáticamente a favor de una de las partes. Deben analizarse las circunstancias del caso, el contrato, las medidas de autenticación y la eventual existencia de una falla de seguridad. El usuario puede ser responsable de operaciones previas si no derivan de una falla del sistema de seguridad; a la vez, el emisor debe responder por importes originados en fallas de seguridad o mal funcionamiento que no sean atribuibles a incumplimientos del usuario.
Por eso, el bloqueo o la denuncia no reemplazan el reclamo formal de las transacciones desconocidas. Presentar un reclamo tampoco garantiza un reintegro: la entidad debe analizar los antecedentes y responderlo.
Requisitos y documentos que conviene tener
- Ser titular de la tarjeta o usuario legitimado conforme a las reglas de la entidad. Las tarjetas adicionales pueden tener un procedimiento particular.
- Documento de identidad, si el emisor lo solicita.
- Número de tarjeta o últimos dígitos, si los conservás. No entregues el PIN ni las claves.
- Número o constancia de denuncia o bloqueo, con fecha y hora.
- Movimientos de cuenta, estado de cuenta, comprobantes, alertas, capturas y demás evidencia de las operaciones cuestionadas.
- Denuncia policial, si hubo robo o si la entidad la exige.
- Para una denuncia posterior ante el BCU: copia del reclamo presentado ante la entidad y de su respuesta, si la recibiste.
Plazos, costos y reposición
Respuesta al reclamo
La entidad supervisada debe responder el reclamo, como regla, dentro de 15 días corridos. La normativa puede admitir una prórroga en determinadas condiciones, que debe ser comunicada con sus motivos. Este es un plazo para responder el reclamo: no es un plazo de entrega de una tarjeta nueva ni una garantía de reintegro.
Tiempo de entrega de la nueva tarjeta
No hay un plazo nacional único. La reposición puede variar según la entidad, el tipo de tarjeta, el domicilio, el retiro en sucursal, la disponibilidad y el canal utilizado. Confirmá ese dato al realizar la denuncia y conservá el número de gestión.
Costo de reposición
No existe una tarifa bancaria nacional única para reemplazar una tarjeta. El cargo puede depender de si es crédito, débito, prepaga, adicional, de un paquete determinado o de la modalidad de envío. No se identificó una tasa del BCU para presentar una denuncia ante la Superintendencia de Servicios Financieros. Consultá el tarifario y el contrato de tu entidad antes de asumir que la reposición es gratuita o que tiene un importe fijo.
Cuándo y cómo escalar el reclamo
Primero presentá el reclamo ante el Servicio de Atención de Reclamos de la entidad emisora. Si no recibís una respuesta dentro del plazo aplicable —ordinariamente, 15 días corridos, salvo prórroga comunicada— o si la respuesta no es satisfactoria, podés presentar una denuncia ante el BCU o recurrir, cuando corresponda, a la Unidad de Defensa del Consumidor.
El BCU supervisa e investiga el cumplimiento de la normativa por las entidades, pero no ordena por sí mismo la devolución de importes, no cuantifica daños ni resuelve indemnizaciones o determinadas controversias contractuales. Si el conflicto requiere una devolución forzosa o una indemnización, puede ser necesaria la vía judicial y el análisis profesional del caso.
Dato regulatorio sujeto a actualización
El BCU dispuso cambios en materia de seguridad de instrumentos electrónicos mediante la Circular N.º 2497, con vigencia general desde el 1 de octubre de 2026. Esos cambios se dirigen principalmente a las obligaciones de seguridad y autenticación de los emisores; no eliminan ni sustituyen la necesidad de avisar inmediatamente ante una pérdida o robo.
Preguntas frecuentes
¿Debo llamar al banco o a Visa o Mastercard?
Contactá primero a la entidad emisora por el canal oficial que figure en su aplicación, sitio web, contrato o estado de cuenta. Los canales varían según el banco, el emisor y si la tarjeta es de crédito, débito, prepaga o adicional.
¿Bloquear temporalmente una tarjeta es lo mismo que denunciarla?
No necesariamente. Un bloqueo preventivo desde una aplicación puede no equivaler a la denuncia definitiva ni iniciar automáticamente la reposición. Confirmá con la entidad si recibió la denuncia, si la tarjeta quedó inhabilitada y cuál es el número de gestión.
¿Necesito denuncia policial para bloquear la tarjeta?
No debe asumirse como un requisito universal para el bloqueo. Puede ser necesaria si hubo robo o si la entidad la solicita para tramitar un reclamo por operaciones desconocidas. En todos los casos, la denuncia policial no reemplaza el aviso inmediato al emisor.
¿Puedo denunciar directamente ante el BCU?
Para escalar ante el BCU, primero debés presentar un reclamo formal ante la entidad emisora. Luego podés acudir si la respuesta es insatisfactoria o si no llega dentro del plazo aplicable.
¿El BCU puede obligar al banco a devolverme el dinero?
El BCU puede supervisar e investigar, pero no ordena por sí mismo devoluciones de importes por operaciones desconocidas, indemnizaciones ni la resolución de determinadas controversias contractuales. La presentación de una denuncia no garantiza un resultado favorable.
¿Cuánto cuesta y cuánto demora reponer una tarjeta?
Depende de la entidad, la tarjeta, el paquete contratado y la forma de entrega o retiro. No hay una tarifa ni un plazo nacional único verificado. Pedí la confirmación de ambos datos al momento de denunciarla.
Fuentes oficiales
Información normativa y de procedimientos verificada el 16 de septiembre de 2026. Los canales de denuncia, requisitos documentales, costos de reposición y plazos de entrega pueden cambiar según la entidad emisora; confirmalos antes de actuar.