
Gestiones tributarias en Uruguay
DGI e impuestos: identifica tu obligación, régimen o trámite antes de actuar
Guías para resolver gestiones ante DGI relacionadas con IRPF, IASS, RUT, IVA mínimo, monotributo, deudas, convenios, certificados, pagos, vencimientos y acceso a los servicios en línea.
Una gestión ante DGI puede depender del impuesto, del tipo de contribuyente y del período
No todas las obligaciones tributarias se resuelven del mismo modo. Presentar una declaración de IRPF, inscribirse en el RUT, consultar una deuda o analizar si corresponde IVA mínimo son situaciones diferentes aunque todas se gestionen dentro del sistema tributario.
También pueden cambiar los importes, topes, vencimientos y condiciones de determinados regímenes según el período correspondiente. Por eso conviene separar las reglas permanentes de los valores y calendarios que deben comprobarse de forma actualizada.
Antes de iniciar una gestión resulta útil identificar qué impuesto o régimen está involucrado, qué tipo de contribuyente eres, qué período necesitas revisar y cuál es el resultado que buscas.
Una obligación tributaria no debe deducirse a partir de un único dato.
Ingresos, actividad, régimen, período, situación personal y otros elementos pueden modificar qué corresponde declarar, pagar o tramitar.
Mapa de gestiones
Los principales asuntos que puedes necesitar resolver ante DGI
Identificar primero el área correcta permite evitar confundir declaraciones personales, registros de actividad, regímenes simplificados, pagos y regularización de obligaciones pendientes.
Declaración, devolución y correcciones
Pasividades alcanzadas y declaración
Alta, modificación y clausura
Régimen, cuota y topes
Actividades y obligaciones
Consulta y convenios
Certificado Único y omisiones
Pagos y vencimientos
Qué asuntos puedes resolver con estas guías
Gestiones tributarias ante DGI
- Acceso a los servicios en línea de DGI.
- Obtención y problemas con el Certificado Único.
- Consulta de deudas y convenios de pago.
- Declaraciones y devoluciones de IRPF.
- Gestiones relacionadas con IASS.
- IVA mínimo y cambios de régimen.
- Monotributo y sus condiciones tributarias.
- Inscripción, modificación y clausura del RUT.
- Pagos y comprobantes.
- Consulta de vencimientos tributarios.
Asuntos que requieren otro enfoque
- Aportes y prestaciones administrados principalmente por BPS.
- Constitución y gestión integral de una empresa cuando intervienen varios organismos.
- Tributos departamentales administrados por Intendencias.
- Planificación fiscal individual o empresarial personalizada.
- Controversias complejas que requieran asesoramiento contable o jurídico específico.
IRPF
Determinar si debes declarar IRPF es diferente de presentar la declaración o consultar una devolución
El primer problema puede ser saber si las condiciones de un período concreto obligan a presentar declaración. Una vez determinada esa obligación, la necesidad pasa a ser completar correctamente la declaración con la información correspondiente.
Después de presentada pueden aparecer otras gestiones: consultar si existe una devolución, corregir errores o revisar situaciones particulares como la percepción de ingresos de más de un empleo.
Saber si debes declarar
El objetivo es comprobar si tu situación durante el período determina una obligación de presentar declaración jurada.
Presentar la declaración
Cuando corresponde declarar, la gestión consiste en revisar los datos disponibles y completar correctamente la información necesaria.
Consultar una devolución
Una vez realizada la liquidación puede existir un crédito que necesites verificar y cobrar o imputar según corresponda.
Corregir una declaración
Si detectas un error después de presentarla, la necesidad ya no es declarar por primera vez sino rectificar la información.
Los importes y condiciones deben comprobarse para el ejercicio correspondiente.
No conviene utilizar topes, valores o calendarios de años anteriores para determinar una obligación actual.
Situaciones de IRPF
Dos empleos, créditos fiscales y otros factores pueden cambiar la liquidación
La situación tributaria no depende únicamente del monto cobrado en un solo empleo. Cuando existen varios ingresos durante el mismo período puede ser necesario revisar cómo fueron realizados los anticipos y si corresponde una declaración.
También existen situaciones específicas, como determinados créditos fiscales, que deben analizarse según sus requisitos sin asumir que cualquier gasto genera automáticamente una devolución o reducción del impuesto.
Tener un gasto o cumplir una condición aislada no implica automáticamente disponer de un crédito fiscal.
Las guías específicas permiten revisar los requisitos antes de incorporarlo a una declaración.
IASS
Las pasividades tienen un tratamiento tributario distinto de los ingresos laborales
Cuando la consulta afecta a una jubilación, pensión u otra pasividad, puede ser necesario determinar si corresponde analizar IASS en lugar de IRPF.
La existencia de una pasividad no permite concluir por sí sola que exista obligación de pagar o presentar una declaración. Deben comprobarse las condiciones aplicables al período y a la situación concreta.
RUT
Inscribirse, modificar datos, reiniciar actividades y clausurar el RUT son gestiones distintas
El RUT identifica la situación registral del contribuyente ante DGI, pero las actuaciones necesarias cambian según se inicie una actividad, se modifiquen datos existentes, se retome una actividad o se produzca un cese.
Inscripción
Corresponde cuando es necesario registrar al contribuyente y su actividad ante DGI.
Modificación
Puede ser necesaria cuando cambian domicilio, actividad, representantes u otros datos registrales.
Reinicio
Se relaciona con la reactivación de obligaciones después de una situación previa de cese o inactividad.
Clausura
La finalidad es comunicar el cese de actividades según la situación y naturaleza del contribuyente.
La gestión ante DGI puede formar parte de un proceso más amplio.
Cuando existe una empresa o actividad independiente también pueden intervenir BPS u otros organismos, según la forma jurídica y la actividad.
IVA mínimo
Estar comprendido en IVA mínimo implica comprobar régimen, cuota y límites aplicables
Antes de calcular un pago conviene determinar si la actividad y la situación del contribuyente permiten tributar dentro de este régimen.
La cuota aplicable puede depender del momento de inicio y de otros parámetros vigentes. También resulta importante controlar los límites que puedan determinar un cambio de régimen.
Ingreso al régimen
Primero debe comprobarse si la actividad y las condiciones del contribuyente permiten utilizar IVA mínimo.
Cuota
El importe debe calcularse utilizando los parámetros correspondientes al período y a la situación del contribuyente.
Cambio de régimen
Superar determinadas condiciones o ejercer una opción puede obligar a analizar el pasaje al régimen general.
Monotributo
Monotributo e IVA mínimo no deben utilizarse como si fueran el mismo régimen
Ambos pueden aparecer al analizar actividades de pequeña escala, pero sus condiciones, actividades comprendidas, límites y obligaciones no son idénticos.
Antes de elegir o modificar una inscripción conviene determinar qué régimen corresponde realmente a la actividad y comprobar las condiciones vigentes.
Monotributo
Debe analizarse si la actividad y las condiciones del contribuyente encajan dentro de este régimen y qué obligaciones genera.
IVA mínimo
Constituye un régimen diferente, con reglas propias sobre tributación, límites y obligaciones.
Deudas y convenios
Consultar una deuda, regularizarla y cumplir un convenio son etapas diferentes
Antes de pagar o solicitar una financiación de la deuda conviene comprobar qué obligaciones aparecen pendientes, a qué período corresponden y cuál es su situación.
Si existe la posibilidad de celebrar un convenio, deben revisarse las condiciones vigentes. Un convenio ya firmado introduce una obligación adicional: cumplir las condiciones acordadas para evitar nuevas consecuencias.
-
Consulta las obligaciones pendientes.
Identifica impuesto, período y situación antes de realizar un pago. -
Comprueba la deuda.
Verifica que comprendes qué conceptos originan el importe. -
Analiza las opciones de regularización.
Determina si existe un convenio aplicable y qué condiciones exige. -
Formaliza la solución correspondiente.
Paga o presenta la solicitud necesaria utilizando el procedimiento vigente. -
Controla el cumplimiento.
Si existe un convenio, revisa sus vencimientos y qué ocurre ante un eventual incumplimiento.
Certificado Único
Obtener el Certificado Único puede depender de la situación tributaria registrada
La necesidad puede consistir en solicitar o consultar el certificado, pero también en entender por qué DGI no permite obtenerlo en un momento determinado.
Cuando existe una omisión, deuda u otra situación que impide su emisión, primero debe identificarse qué necesita regularización antes de volver a intentar obtenerlo.
Resolver la causa y emitir el certificado son gestiones consecutivas.
Si el certificado no está habilitado, conviene determinar primero qué situación registrada está impidiendo su obtención.
Pagos y vencimientos
Pagar correctamente exige identificar el impuesto, período y vencimiento aplicables
Los calendarios tributarios no deben tratarse como fechas permanentes. El vencimiento puede depender del impuesto, del tipo de contribuyente y del período correspondiente.
Después del pago también puede resultar importante conservar un comprobante que permita acreditar la cancelación de la obligación.
- Comprueba qué obligación necesitas pagar.
- Identifica el período correspondiente.
- Consulta el calendario vigente.
- Utiliza un medio de pago admitido para esa gestión.
- Conserva el comprobante.
Acceso y representación
Entrar a los servicios de DGI y autorizar a otra persona son cuestiones diferentes
El acceso en línea permite al propio contribuyente utilizar los servicios digitales disponibles. Si un contador u otra persona debe realizar determinadas actuaciones, la necesidad puede ser configurar la representación o los permisos correspondientes.
Delegar una gestión no implica compartir credenciales personales. Cuando exista un mecanismo de autorización o asignación de roles, debe utilizarse la vía prevista para ello.
Acceso propio
Permite al contribuyente ingresar a los servicios en línea mediante el medio de identificación correspondiente.
Representación
Permite habilitar a un tercero para determinadas actuaciones cuando el sistema lo admite.
Credenciales
Deben mantenerse separadas de los mecanismos formales de autorización o representación.
Facturación
La situación de facturación también puede necesitar verificarse ante DGI
En determinadas gestiones puede ser necesario comprobar información relacionada con la condición de una empresa dentro del sistema de facturación electrónica.
Esta consulta debe distinguirse de la configuración técnica de programas de facturación o de otras obligaciones empresariales que corresponden a un ámbito más amplio.
Qué conviene identificar antes de buscar una guía concreta
Estas preguntas ayudan a separar obligaciones y trámites que pueden parecer relacionados pero tienen procedimientos diferentes.
- ¿La consulta corresponde a IRPF, IASS u otro impuesto?
- ¿Necesitas saber si estás obligado a declarar o ya debes presentar la declaración?
- ¿Quieres consultar una devolución o corregir información presentada?
- ¿La gestión afecta al RUT?
- ¿Tributas o quieres comprobar si puedes tributar por IVA mínimo o monotributo?
- ¿Existe una deuda pendiente?
- ¿Necesitas hacer o revisar un convenio de pago?
- ¿Quieres obtener el Certificado Único?
- ¿Necesitas consultar un vencimiento o realizar un pago?
- ¿El problema consiste en acceder a los servicios en línea o autorizar a un tercero?
Guías prácticas
Guías sobre DGI e impuestos en Uruguay
Aquí puedes consultar información sobre IRPF, IASS, IVA mínimo, monotributo, RUT, deudas, convenios, certificados, pagos, vencimientos y servicios digitales de DGI.
Las guías desarrollan cada gestión por separado y permiten distinguir obligaciones tributarias, trámites registrales, regímenes de tributación y problemas que requieren una regularización específica.
- Transferencia, reempadronamiento y cambio de titular: qué trámite corresponde
 Vehículos, tránsito y SUCIVE La transferencia, también llamada en el uso práctico cambio de titularidad, corresponde cuando cambia la persona o relación vinculada al vehículo por compraventa, sucesión, remate u otro título admitido. El reempadronamiento corresponde cuando el vehículo debe cambiar de departamento de radicación por el domicilio permanente, la actividad o los intereses económicos del ...
- Cómo cambiar o corregir datos personales en organismos públicos
 Identidad y documentación · Uruguay Para corregir un dato personal, debe dirigirse al organismo que administra la base donde figura el error. No hay una oficina ni un trámite único que actualice de forma automática todos los registros públicos. Si el dato incorrecto proviene de una partida de nacimiento, matrimonio o defunción, normalmente el primer paso es ...
- Clearing, Central de Riesgos y deuda vencida: qué registra cada sistema
 Bancos, pagos y deudas · Uruguay El Clearing de Informes y la Central de Riesgos Crediticios del BCU no son el mismo registro. La Central reúne información crediticia reportada por entidades informantes; Clearing es una base privada sobre deudas incumplidas informadas por comercios e instituciones afiliadas. Por eso, tener una deuda vencida no significa automáticamente figurar en ...
- Cómo tramitar la habilitación comercial en San José
 Trámite departamental · San José Para habilitar un local comercial o industrial en el departamento de San José, el trámite corresponde a la Intendencia de San José. El circuito oficial tiene tres etapas: viabilidad urbanística-comercial e industrial, localización y habilitación. La viabilidad debe solicitarse antes de instalar la actividad. Luego, los documentos, inspecciones y autorizaciones adicionales dependen ...
- Ciudadanía legal, natural y nacionalidad: qué diferencia hay para un trámite
 Migración, residencia y ciudadanía · Uruguay Para elegir el trámite correcto, no uses residencia legal, nacionalidad, ciudadanía natural y ciudadanía legal como sinónimos. La residencia permite a una persona extranjera residir en Uruguay; la ciudadanía legal se acredita con una Carta de Ciudadanía; la ciudadanía natural tiene reglas constitucionales propias; y la nacionalidad es una calidad ...
- Cómo consultar el estado de una jubilación en BPS
 BPS · Seguimiento de trámite jubilatorio Si tenés un expediente de jubilación o de reconocimiento de años trabajados en curso, podés seguirlo ante el Banco de Previsión Social (BPS). Para conocer su ubicación, está disponible el servicio web Consultar expedientes. Si necesitás una consulta de estado ante BPS, puede concurrir el titular, un apoderado registrado en ...
- Clearing y Central de Riesgos: diferencias y dónde reclamar
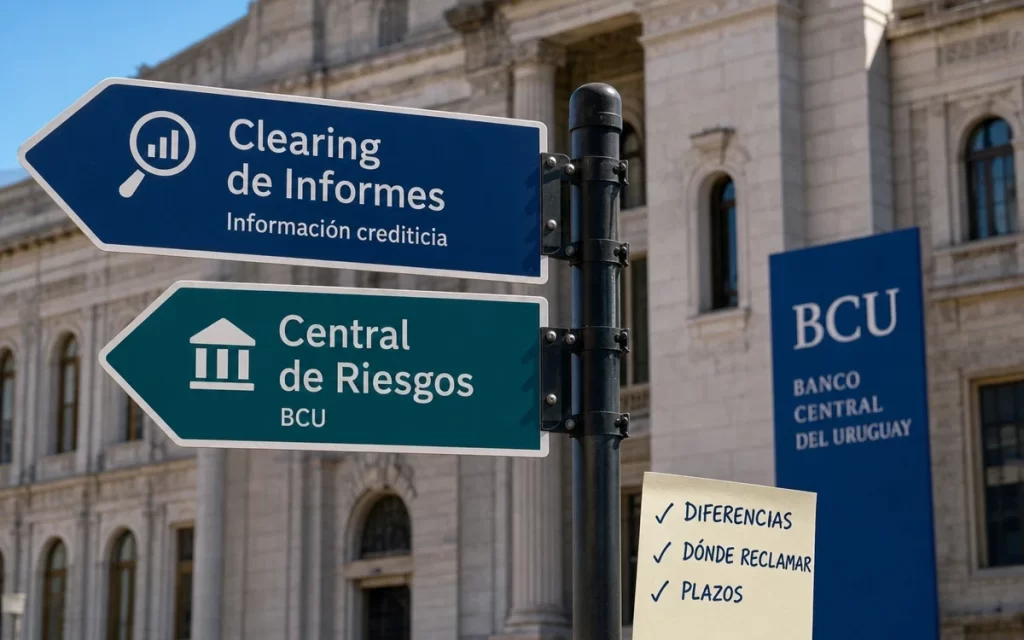 Bancos, pagos y deudas en Uruguay No son lo mismo y no se reclaman ante el mismo organismo. La Central de Riesgos Crediticios es un registro administrado por el Banco Central del Uruguay (BCU). El Clearing de Informes es una base privada de información comercial y de deudas incumplidas de entidades afiliadas, que no está supervisada ...
- Qué inspección necesita un vehículo y quién la exige
 Vehículos, tránsito y SUCIVE en Uruguay La inspección depende del vehículo, el servicio y la autoridad que lo regula No hay una inspección técnica periódica nacional única para todos los autos, camionetas livianas y motos de uso particular. La obligación puede surgir por un servicio regulado por el Ministerio de Transporte y Obras Públicas (MTOP), por un ...
- Cómo pagar la patente de rodados
 SUCIVE · Patente de rodados · Uruguay La patente de rodados se paga de forma centralizada por SUCIVE. Antes de pagar, reuní la matrícula, el número de padrón y el gobierno departamental donde el vehículo está empadronado. Podés hacerlo por internet desde el portal o de forma presencial en redes de cobranza de todo el país. Para ...
- Cómo funciona la afiliación mutual de jubilados y pensionistas
 Salud y cobertura · Trámite nacional Cuando una jubilación o pensión está comprendida en el Seguro Nacional de Salud (SNS), BPS asigna de oficio un prestador integral de salud. En principio, no hay que pedir un alta inicial: se mantiene el último prestador registrado por el SNS y, si no hay antecedentes en BPS ni en ...
- Prestaciones por nacimiento y primera infancia: qué puede corresponder
 Prestaciones y ayudas · Uruguay Ante un embarazo o nacimiento pueden corresponder apoyos distintos En Uruguay no existe una única prestación por nacimiento. Según la situación de la familia, puede haber subsidios del BPS vinculados al trabajo y los aportes, asignaciones familiares, transferencias del MIDES para hogares en vulnerabilidad socioeconómica, apoyos especiales por nacimiento múltiple y un ...
- Cómo modificar domicilio, actividad u otros datos de una empresa
 Empresas e independientes · RUT y registros Para modificar el domicilio, el giro u otros datos registrales de una empresa en Uruguay, el trámite corresponde en principio al sistema de BPS y DGI, mediante el Registro Único Tributario (RUT). El formulario base para los casos comprendidos es el 0351, pero el canal, los anexos y los ...
- Cómo recuperar el acceso al Usuario personal BPS
 BPS · Usuario personal · Trámite nacional Si ya tenés un Usuario personal BPS y olvidaste la contraseña, usá el servicio oficial Restablecer mi contraseña. Si el problema es que no podés entrar al correo electrónico asociado, primero corresponde actualizar ese correo: podés hacerlo en línea solo si todavía podés ingresar al portal; de lo contrario, ...
- Cómo inscribir una partida extranjera en Uruguay
 Trámite nacional ante el Registro de Estado Civil Para inscribir en Uruguay una partida extranjera de nacimiento, defunción, matrimonio, reconocimiento, adopción o divorcio, el trámite se realiza ante la Dirección Nacional del Registro de Estado Civil del MEC. Se inicia en línea, requiere agenda y pago, y termina con la presentación presencial de la documentación original ...
- Calculadora orientativa de cuota de IVA mínimo
 Calculadora fiscal · Uruguay · 2026 Estima la cuota mensual de IVA mínimo para 2026 según antigüedad e ingresos del mes.Fórmula revisada el 2026-09-13 · válida hasta 2026-12-31 salvo cambio normativo previo.ReglaMeses 1–12: $ 1.478 en 2026 ReglaMeses 13–24: $ 2.955 en 2026 ReglaDesde el mes 25: $ 5.910; con e-factura elegible puede aplicar tope del 3,3 %Calculadora...
- Cómo renovar la libreta de conducir en Montevideo
 Trámite departamental · Intendencia de Montevideo Renová tu libreta ante la Intendencia de Montevideo según tu categoría, edad y situación La renovación se realiza ante el Servicio de Contralor de Conductores de la Intendencia de Montevideo. Antes de agendar, identificá el circuito que te corresponde: categoría, edad, códigos restrictivos, tiempo desde el vencimiento y eventuales multas pueden ...
- Cómo consultar y pagar la contribución inmobiliaria en Tacuarembó
 Trámite departamental · Tacuarembó Para consultar la contribución inmobiliaria de un padrón ubicado en Tacuarembó, ingresá al portal tributario oficial, elegí si el padrón es urbano o rural e ingresá su identificación. Allí podés ver el detalle por cuotas y el resumen de deuda. La Intendencia también mantiene enlaces oficiales para emitir duplicados de factura y ...
- Seguro de paro, subsidio por enfermedad o licencia: qué cubre cada situación
 Prestaciones y derechos laborales en Uruguay No son tres nombres para el mismo beneficio. El subsidio por desempleo, conocido como seguro de paro, se relaciona con el despido, el fin de contrato, una suspensión o una reducción relevante del trabajo. El subsidio por enfermedad cubre la imposibilidad médica de trabajar de una persona activa cuando se ...
- Cómo solicitar la jubilación en BPS
 Trámite nacional ante el Banco de Previsión Social Para solicitar la jubilación en BPS, primero confirmá tu régimen y tus años reconocidos La solicitud se inicia ante el Banco de Previsión Social (BPS). Antes de presentarla, revisá tu Vida Laboral, identificá períodos que no figuren y confirmá con BPS cuál es la causal jubilatoria aplicable a tu ...
- Residencia temporaria o permanente: qué cambia y cuál corresponde
 Migración y residencia en Uruguay La elección depende del tiempo y del motivo de tu radicación La residencia temporaria corresponde si venís a Uruguay a realizar una actividad por un plazo determinado. La residencia permanente es la categoría para quien tiene ánimo de establecerse definitivamente en el país y cumple los requisitos aplicables. La residencia temporaria no es ...
- Calculadora de aguinaldo, licencia y salario vacacional
 Calculadora laboral · Uruguay Calcula tres rubros frecuentes con reglas generales para trabajadores mensuales: aguinaldo, licencia bruta y salario vacacional estimado.Fórmula revisada el 2026-09-13 · válida hasta 2026-12-31 salvo cambio normativo previo.ReglaAguinaldo: total computable ÷ 12 ReglaLicencia mensual: sueldo nominal ÷ 30 × días ReglaSalario vacacional: 100 % del jornal líquido de vacacionesCalculadoraTotal de remuneraciones computables ...
- Cómo dar de baja un servicio de Antel
 Guía nacional · Información verificada el 13 de septiembre de 2026 Para dar de baja un servicio de Antel, la gestión se solicita directamente ante Antel. Si se trata de internet fijo y recibiste un módem u ONT en comodato, tenés que devolver el equipo y los accesorios correspondientes. Pedí una constancia de la solicitud, guardá ...
- Monotributo o pequeña empresa: diferencias y cuándo corresponde cada régimen
 Empresas e independientes · Comparativa nacional En Uruguay, “pequeña empresa” refiere al régimen de IVA mínimo; no es una forma jurídica. El monotributo, en cambio, es un régimen más restringido: no alcanza con facturar poco. Exige cumplir simultáneamente condiciones sobre la actividad, la forma jurídica, los clientes, el lugar de trabajo, los ingresos, los activos y ...
Empieza por identificar el impuesto, régimen, período y gestión que necesitas resolver
Una consulta tributaria resulta más fácil de orientar cuando se separa el problema concreto: obligación de declarar, registro en el RUT, régimen tributario, deuda, certificado, pago o vencimiento.
Una vez identificado el escenario, puedes continuar con la guía específica y comprobar allí las condiciones, valores y calendarios aplicables al período correspondiente.